
Analyses connexes
Les fermetures de crackers se poursuivent en Europe : ce que la vague de consolidation après 2025 signifie pour les acheteurs de produits pétrochimiques
L'industrie pétrochimique européenne continue de subir des fermetures de craquages alors que les producteurs font face à des coûts énergétiques élevés et à la concurrence croissante de la Chine. Les équipes d'approvisionnement doivent comprendre comment les réductions de capacité continues peuvent remodeler les stratégies régionales d'approvisionnement, de prix et d'approvisionnement à long terme.

L'utilisation de la capacité chimique de l'Allemagne est restée à 75,1 % : ce que le seuil non rentable de VCI signifie pour les acheteurs
L'utilisation des capacités chimiques allemandes s'est légèrement améliorée pour atteindre 75,1 %, mais reste inférieure au niveau requis pour une production rentable. VCI s'attendant à une nouvelle baisse de sa production en 2026, les équipes d'approvisionnement devraient se préparer à la restructuration, à la réduction de la disponibilité locale et à une plus grande dépendance à l'égard des importations.
L'accord Velogy de LyondellBasell : vente de quatre usines européennes à Aequita : ce que les acheteurs doivent savoir
LyondellBasell Industries a franchi une étape importante dans son plan de rationalisation l'année dernière en signant un accord.
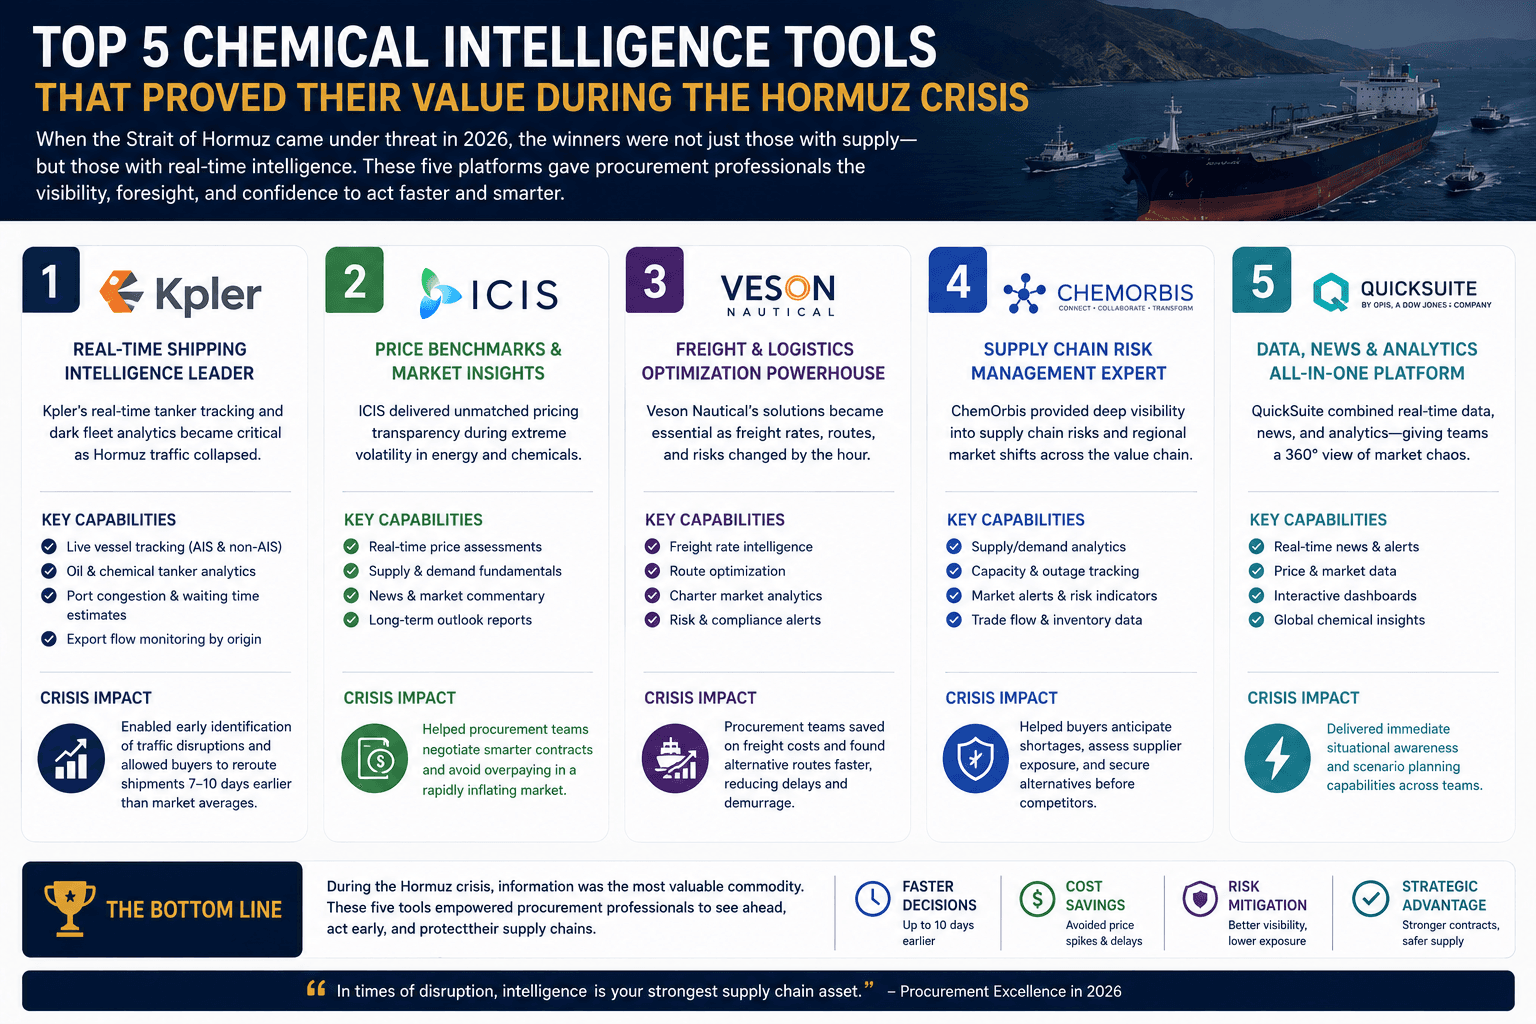
Les 5 meilleurs outils de renseignement chimique qui ont prouvé leur valeur pendant la crise d'Ormuz
La crise d'Ormuz de 2026 a prouvé que les systèmes d'approvisionnement traditionnels ne suffisaient plus en cas de perturbation de la chaîne d'approvisionnement mondiale. Des outils tels que Straits.live, ICIS, Xeneta, Kpler et IMF PortWatch ont fourni aux acheteurs de produits chimiques les informations en temps réel nécessaires pour prendre des décisions d'achat plus rapides et plus intelligentes en cas d'échec de la communication conventionnelle avec les fournisseurs.
Bulletin de l'industrie chimique du premier semestre 2026 : le dernier renseignement définitif
Le premier semestre 2026 a remodelé l'industrie chimique mondiale en raison de l'extrême volatilité des prix, de la perturbation des expéditions, des chocs sur le marché des engrais et de modifications majeures des flux commerciaux. Alors que le second semestre commence, l'offre du Golfe se redresse, mais les professionnels de l'approvisionnement doivent se préparer à affronter un marché où les risques sont loin d'être maîtrisés.

Les marchés de l'éthylène et du propylène font face à un déficit d'approvisionnement pluriannuel après les pertes de capacité pétrochimique iraniennes
La destruction d'une grande partie de l'infrastructure pétrochimique de l'Iran a transformé une interruption logistique temporaire en un défi d'approvisionnement à long terme. Les acheteurs d'éthylène et de propylène sur les marchés mondiaux sont aujourd'hui confrontés à des ajustements structurels en matière d'approvisionnement, car la reprise de la production iranienne pourrait prendre plus d'un an.
Ne manquez pas nos mises à jour ! Abonnez-vous à notre newsletter maintenant
Nous nous engageons à protéger votre vie privée. Tradeasia utilise les informations que vous fournissez pour vous contacter au sujet de contenus, produits et services pertinents. Pour plus d’informations, consultez notre politique de confidentialité.