Les entreprises chimiques japonaises ont passé des décennies à renforcer leur présence dans le secteur manufacturier, à créer des coentreprises et à établir des relations d'approvisionnement à travers la Chine, considérant le marché comme essentiel à la croissance et à la compétitivité régionale. Cette époque touche à sa fin alors que l'imprévisibilité réglementaire, les tensions géopolitiques, l'intensification de la concurrence locale et les obstacles à l'accès au marché poussent les fabricants japonais à reconsidérer leurs stratégies en Chine. L'Inde est devenue la principale destination alternative pour les nouveaux investissements, en particulier dans les matériaux solaires, où les incitations gouvernementales et la croissance de la demande créent des opportunités que la Chine n'offre de plus en plus aux investisseurs étrangers.
Pour les équipes d'approvisionnement en produits chimiques qui gèrent les chaînes d'approvisionnement en Asie, ce rééquilibrage géographique a des implications immédiates. Les fournisseurs qui annoncent des extensions de capacité en Inde plutôt qu'en Chine signalent une évolution de leur empreinte de production qui affecte les délais, les coûts logistiques et la fiabilité de l'approvisionnement. Comprendre pourquoi ce changement se produit et quelles catégories de produits chimiques sont les plus touchées permet aux acheteurs d'anticiper les ruptures d'approvisionnement et d'identifier les options d'approvisionnement émergentes.
Ce que signifie réellement la fatigue en Chine
Le terme « fatigue chinoise » utilisé par les dirigeants japonais de l'industrie chimique reflète la frustration accumulée plutôt que des événements dramatiques isolés. Les entreprises signalent qu'il est de plus en plus difficile de s'y retrouver dans des environnements réglementaires où les règles changent sans préavis et où l'application semble sélective. Les entreprises étrangères sont confrontées à des désavantages en matière de permis, de délais de conformité environnementale et d'accès aux marchés publics, ce que leurs concurrents nationaux ne rencontrent pas
.Les préoccupations en matière de propriété intellectuelle se sont intensifiées à mesure que des partenaires de coentreprises ou d'anciens employés lancent des entreprises concurrentes en utilisant la technologie et le savoir-faire développés dans le cadre de partenariats avec des entreprises japonaises. Les recours juridiques devant les tribunaux chinois donnent rarement des résultats satisfaisants pour les plaignants étrangers, laissant aux entreprises des options limitées pour protéger des procédés ou des formulations brevetés
. Lesobstacles à l'accès au marché empêchent les producteurs de produits chimiques étrangers de se faire concurrence sur un pied d'égalité, même dans les segments où ils possèdent des avantages techniques. Les préférences en matière d'approvisionnement qui favorisent les fournisseurs nationaux, les normes et les certifications qui excluent implicitement les produits étrangers et les approbations réglementaires qui prennent des années pour les candidats étrangers mais des mois pour les entreprises chinoises sont autant de facteurs qui font pencher la dynamique concurrentielle en faveur des concurrents japonais
.L'opportunité des matériaux solaires en Inde
Lesambitions de l'Inde en matière d'énergies renouvelables créent une demande importante de matériaux solaires, notamment du polysilicium de haute pureté, de l'éthylène-acétate de vinyle (EVA) pour l'encapsulation, des films de fond, des matériaux pour boîtes de jonction et des adhésifs spéciaux. Le pays vise à installer 280 gigawatts de capacité solaire d'ici 2030, ce qui nécessite d'énormes chaînes d'approvisionnement en matériaux qui dépendent actuellement fortement
des importations.Les entreprises chimiques japonaises voient des opportunités d'établir une production locale pour répondre à ce marché en pleine croissance tout en bénéficiant des incitations gouvernementales dans le cadre du programme indien d'incitation liée à la production (PLI). Le programme PLI propose des incitations financières pour la fabrication de composants solaires dans le pays, réduisant ainsi la dépendance de l'Inde à l'égard des chaînes d'approvisionnement chinoises et créant des opportunités pour les investisseurs étrangers désireux de renforcer les capacités locales
. Lescopolymères EVA constituent un segment particulièrement intéressant. Ces matériaux servent d'encapsulants protégeant les cellules solaires de l'humidité et des contraintes mécaniques tout en préservant la transparence optique. Des producteurs japonais, dont Mitsui Chemicals et d'autres, ont annoncé ou évaluent la capacité de production indienne axée sur les applications solaires
.Les films spécialisés et les documents de couverture offrent des opportunités similaires. Les entreprises japonaises spécialisées dans les films polymères, les traitements de surface et les revêtements multicouches peuvent fournir des fabricants indiens de modules solaires qui souhaitent qualifier des matériaux non chinois en réponse à la pression gouvernementale et aux objectifs de diversification de la chaîne d'approvisionnement
.Comment se comparent les conditions d'exploitation
Les dirigeants japonais évaluent les destinations d'investissement en fonction de la prévisibilité réglementaire, de la protection de la propriété intellectuelle, de la facilité de faire des affaires et de l'accès au marché à des conditions concurrentielles. L'Inde obtient de meilleurs résultats que la Chine à plusieurs égards malgré des défis bien documentés liés à la bureaucratie, à l'infrastructure et à la complexité des autorisations
.Les cadres réglementaires en Inde fonctionnent selon les traditions de common law avec un pouvoir judiciaire indépendant et des options de recours juridiques qui fonctionnent de manière plus fiable que les alternatives chinoises. Les investisseurs étrangers peuvent contester les décisions réglementaires, faire appliquer les contrats devant les tribunaux et s'attendre à des résultats basés sur des mérites juridiques plutôt que sur des considérations politiques.
La protection de la propriété intellectuelle reste imparfaite en Inde, mais elle s'est considérablement améliorée au cours de la dernière décennie. Les lois relatives à l'application des brevets, à la protection des marques et aux secrets commerciaux offrent des recours utiles en cas de violation. L'écart entre les protections juridiques sur le papier et leur application dans la pratique s'est réduit par rapport aux périodes précédentes
. L'accès au marché indien permet généralement aux entreprises étrangères de concurrencer les entreprises nationales dans des conditions similaires à celles des entreprises nationales une fois qu'elles ont établi leurs activités. Bien que des exigences en matière de contenu local et des préférences en matière d'approvisionnement existent dans certains secteurs, elles sont généralement transparentes et appliquées de manière cohérente au lieu d'évoluer de manière imprévisible
. Lesfacteurs de risque géopolitiques diffèrent en Inde par rapport à la Chine. L'Inde entretient des relations difficiles avec la Chine mais se positionne comme un pays non aligné face aux tensions entre les États-Unis et la Chine, réduisant ainsi le risque que les investissements japonais ne deviennent des dommages collatéraux dans le cadre de la concurrence entre grandes puissances. La détérioration des relations entre la Chine et les économies occidentales fait courir le risque que des restrictions commerciales ou des sanctions perturbent les chaînes d'approvisionnement d'une manière qui affecterait les entreprises japonaises qui y opèrent
.Quelles catégories de produits chimiques évoluent
La réorientation des investissements touche certaines catégories de produits chimiques plus que d'autres en fonction des domaines dans lesquels les opportunités de croissance et la dynamique concurrentielle favorisent les délocalisations. Les matériaux solaires sont en tête du mouvement, comme indiqué, mais d'autres segments présentent des tendances similaires.
Les polymères spéciaux pour les applications automobiles, électroniques et industrielles sont de plus en plus orientés vers les capacités indiennes plutôt que vers des investissements supplémentaires en Chine. Les producteurs japonais entrevoient des opportunités pour répondre à la croissance du secteur manufacturier indien tout en évitant une concurrence accrue de la part des producteurs nationaux chinois sur leur marché intérieur
.Les films à haute performance pour les emballages, les présentoirs et les applications industrielles constituent une autre catégorie dans laquelle les entreprises japonaises possèdent des avantages techniques et où la demande indienne croît plus rapidement que ne le permettent les marchés chinois matures.
Lesproduits chimiques électroniques, notamment les résines photosensibles, les agents de gravure et les solvants de haute pureté destinés à la fabrication de semi-conducteurs, font l'objet d'investissements indiens prudents alors que le pays tente de renforcer ses capacités nationales en matière de semi-conducteurs. Ces matériaux nécessitent une pureté extrême et un soutien technique qui favorisent les fournisseurs japonais établis par rapport à leurs concurrents chinois.
Les additifs spécialisés pour les plastiques, le caoutchouc et les revêtements sont au service de l'industrie indienne en pleine croissance dans les secteurs de l'automobile, de la construction et des biens de consommation. Les producteurs d'additifs japonais dont les formulations sont optimisées pour les climats tropicaux, les applications sensibles aux coûts et les exigences de performance spécifiques peuvent se différencier des produits de base chinois.
Réalités en matière d'infrastructure et de logistique
Les défis en matière d'infrastructures de l'Inde restent importants par rapport aux zones industrielles, aux ports et aux réseaux logistiques très développés de la Chine. Les entreprises japonaises qui investissent dans les capacités de production indiennes doivent tenir compte de délais plus longs pour les livraisons de matières premières, de coûts logistiques plus élevés pour la distribution des produits finis et de services publics moins fiables, notamment en électricité et en eau.
Cependant, le déficit d'infrastructures se réduit dans les principaux corridors industriels. Le Gujarat, le Maharashtra et le Tamil Nadu offrent des parcs industriels dotés d'installations conformes aux normes internationales, d'une alimentation fiable, d'un système de traitement de l'eau et de la proximité des ports, ce qui permet d'importer des matières premières et d'exporter des produits
finis.Le gouvernement indien a donné la priorité aux investissements dans les infrastructures, notamment les couloirs de fret dédiés, la modernisation des ports et le développement de zones industrielles. Les entreprises japonaises qui participent à ce développement grâce à des investissements précoces se positionnent de manière à bénéficier de l'amélioration des infrastructures au lieu d'attendre des conditions parfaites qui ne se concrétiseront peut-être jamais complètement
.Les coûts logistiques en Inde dépassent ceux de la Chine, mais l'écart dépend fortement des sites spécifiques et de la configuration de la chaîne d'approvisionnement. Une usine chimique du Gujarat desservant des clients de l'ouest de l'Inde peut bénéficier d'une économie logistique comparable ou supérieure à celle qui dessert les mêmes clients de la côte chinoise une fois que le fret maritime, la manutention portuaire et la distribution intérieure seront complètement pris
en compte.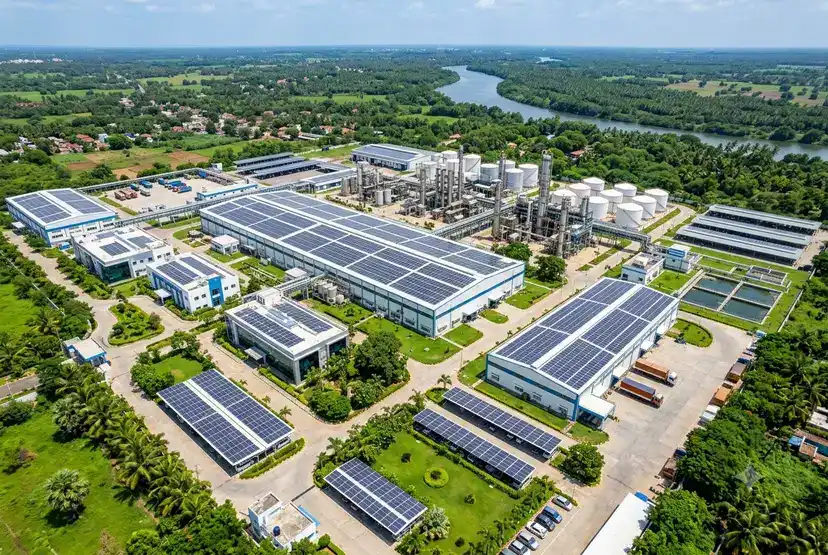
Ce que les entreprises japonaises annoncent réellement
Plusieurs producteurs japonais de produits chimiques ont annoncé des investissements indiens ou discutent publiquement des stratégies de l'Inde d'une manière qui témoigne d'un engagement sérieux au-delà des activités exploratoires. Ces annonces fournissent des preuves concrètes du changement stratégique au-delà des reportages anecdotiques sur la fatigue de la Chine
.Mitsui Chemicals a discuté de l'expansion de la production de matériaux spéciaux en Inde, notamment des matériaux pour les applications automobiles et solaires. L'entreprise considère l'Inde comme un marché de croissance prioritaire où la production locale permet un meilleur service client et une meilleure compétitivité des coûts que les exportations depuis le Japon ou d'autres sites asiatiques.
Mitsubishi Chemical Group a évalué les opportunités indiennes en matière de matériaux performants et a participé à des partenariats explorant les options de production locales. Les déclarations de la société mettent l'accent sur la trajectoire de croissance de l'Inde et l'amélioration de l'environnement commercial en tant que facteurs soutenant la prise en compte des investissements.
Toray Industries exploite des installations indiennes produisant des films et des fibres et a fait part de sa volonté de se développer dans des segments où la croissance du marché et le positionnement concurrentiel justifient des capitaux supplémentaires. L'expérience de la société en Inde s'étend sur des décennies, fournissant des connaissances institutionnelles qui réduisent le risque d'investissement par rapport aux nouvelles entrées sur des marchés inconnus
.Ces annonces impliquent généralement une expansion mesurée plutôt que des déploiements massifs de capitaux, reflétant la culture d'entreprise japonaise axée sur la gestion prudente des risques et un engagement progressif. Cependant, la tendance observée dans de multiples entreprises et secteurs chimiques indique une intention stratégique allant au-delà des projets individuels opportunistes
.Dynamique de la concurrence et des partenariats au niveau local
Les entreprises chimiques japonaises qui entrent en Inde ou s'y développent sont confrontées à une dynamique concurrentielle différente de celle qu'elles ont connue en Chine lors des précédentes vagues d'investissement. L'industrie chimique nationale de l'Inde comprend de grands producteurs sophistiqués, tels que Reliance Industries, Aditya Birla Group et d'autres, dotés de capacités techniques, de ressources financières et d'un accès au marché qui posent de sérieux
défis concurrentiels.Cependant, ces conglomérats indiens représentent également des partenaires potentiels pour des licences technologiques, des coentreprises ou des relations commerciales susceptibles d'accélérer l'entrée sur le marché et de réduire les risques politiques. Les entreprises japonaises proposent des technologies de traitement, des systèmes de qualité et des capacités de R&D que les partenaires indiens apprécient, jetant ainsi les bases de partenariats mutuellement bénéfiques.
La dynamique des partenariats diffère de celle de la Chine, où les transferts de technologie étrangers ont souvent conduit à l'émergence de concurrents nationaux pour remplacer les partenaires étrangers. Les entreprises indiennes recherchent généralement des relations durables qui fournissent un accès continu à la technologie plutôt que des transferts ponctuels, bien que les expériences individuelles varient.
Les entreprises japonaises abordent les partenariats indiens avec plus de prudence qu'elles ne l'ont fait en Chine, structurant des accords pour protéger la propriété intellectuelle, maintenir le contrôle opérationnel et préserver les options de sortie si les relations se détérioraient. Cette approche plus défensive reflète les leçons tirées des expériences chinoises.
Comment cela affecte les chaînes d'approvisionnement régionales
Le transfert d'investissements de la Chine vers l'Inde remodèle les chaînes d'approvisionnement chimiques asiatiques d'une manière que les équipes d'approvisionnement doivent gérer. Les matériaux provenant traditionnellement d'installations japonaises en Chine pourraient provenir de plus en plus de la production indienne à mesure que les capacités
seront mises en ligne.Ce changement géographique affecte les délais, les coûts de transport, l'exposition aux devises et la fiabilité de l'approvisionnement différemment des flux existants entre la Chine et ses clients. Les ports et les réseaux logistiques indiens fonctionnent selon des niveaux de service et des structures de coûts différents de ceux des alternatives chinoises. Les équipes d'approvisionnement doivent modéliser ces différences lorsqu'elles évaluent les fournisseurs annonçant des changements de production.
La dynamique des devises change lorsque l'approvisionnement se déplace vers l'Inde. La roupie indienne se négocie selon des régimes de change et des modèles de volatilité différents de ceux du yuan chinois, ce qui a une incidence sur les coûts fonciers et la prévisibilité des prix sur les périodes contractuelles
.Les exigences de conformité réglementaires diffèrent entre la Chine et l'Inde, notamment en ce qui concerne les procédures douanières, les normes de documentation et les processus d'enregistrement des produits. Les acheteurs doivent s'assurer que leurs opérations d'approvisionnement peuvent traiter des matériaux d'origine indienne, y compris les certifications, les tests ou les approbations qui diffèrent des équivalents fabriqués en Chine
. Lafiabilité de l'approvisionnement pendant la période de transition, lorsque la production passe d'installations chinoises bien établies à une capacité croissante en Inde, crée un risque de perturbation potentiel. Les acheteurs doivent travailler avec les fournisseurs pour comprendre les délais de transition, qualifier les matériaux produits en Inde lorsque les spécifications peuvent différer et conserver les options d'approvisionnement de la Chine pendant les périodes
de transition.Effets en aval de l'industrie solaire
L'accent mis sur les matériaux solaires a des implications en aval qui vont au-delà de l'achat direct d'EVA, de films de protection ou d'autres composants de modules. Les entreprises chimiques japonaises qui investissent dans la production de matériaux solaires en Inde s'approvisionneront en matières premières, en solvants, en additifs et en produits chimiques de transformation localement dans la mesure du possible afin de minimiser la dépendance à l'égard des importations et de maximiser la qualification incitative PLI
.Cela crée des opportunités pour les fournisseurs de produits chimiques qui peuvent établir des opérations en Inde ou distribuer des produits aux producteurs japonais de matériaux solaires. Les fournisseurs d'acétate de vinyle monomère, d'initiateurs de peroxyde, de promoteurs d'adhérence, de stabilisants UV et d'autres intrants pour la production de matériaux solaires pourraient trouver de nouveaux clients alors que les producteurs japonais
augmentent leurs capacités indiennes.L'accent mis par le gouvernement indien sur la création de valeur nationale signifie que les producteurs étrangers ne peuvent pas simplement importer la plupart des matériaux et effectuer une transformation locale minimale pour prétendre à des incitations. Une production locale significative, y compris l'approvisionnement auprès de fournisseurs indiens lorsque cela est possible, devient nécessaire pour maintenir la conformité et le soutien politique.
Les acheteurs de produits chimiques desservant les chaînes d'approvisionnement solaires devraient surveiller quels producteurs de matériaux japonais s'engagent à renforcer les capacités indiennes et s'engager rapidement pour se positionner en tant que fournisseurs privilégiés de matières premières, de produits chimiques de transformation ou d'additifs dont ces producteurs auront besoin.
Ce que les équipes d'approvisionnement devraient suivre
Les acheteurs de produits chimiques gérant des chaînes d'approvisionnement asiatiques devraient suivre plusieurs indicateurs indiquant le rythme et l'ampleur de la redirection des investissements japonais de la Chine vers l'Inde. Tout d'abord, surveillez les annonces d'extension de capacité et les inaugurations d'installations qui représentent un capital engagé plutôt que des discussions exploratoires
.Deuxièmement, suivez les approbations réglementaires et les récompenses d'incitation PLI qui indiquent que les projets avancent dans le cadre de processus bureaucratiques et reçoivent le soutien gouvernemental nécessaire à une exécution réussie. Les projets qui tardent à obtenir des autorisations ou qui ne parviennent pas à obtenir des incitations peuvent être retardés ou annulés.
Troisièmement, surveillez les activités de qualification des clients dans le cadre desquelles les producteurs japonais demandent l'approbation des fabricants indiens pour fournir des matériaux à leurs processus de production. Ces qualifications indiquent que la production commerciale approche et que les matériaux passeront bientôt par de nouvelles chaînes d'approvisionnement.
Quatrièmement, observez les annonces de recrutement et les activités de transfert de technologie qui indiquent que les entreprises japonaises constituent des équipes opérationnelles et déploient leur savoir-faire de fabrication dans les installations indiennes. Ces activités témoignent d'un engagement opérationnel sérieux qui va au-delà de l'investissement financier.
Cinquièmement, surveillez les réponses concurrentielles chinoises. Les producteurs chinois de produits chimiques peuvent ajuster les prix, améliorer les conditions ou améliorer les services afin de fidéliser les clients japonais qui pourraient autrement s'approvisionner en produits indiens. Cette dynamique concurrentielle pourrait créer des opportunités de négociation pour les acheteurs prêts à affronter les fournisseurs régionaux les uns contre les autres.
Les limites de l'attrait de l'Inde
L'Inde offre des avantages par rapport à la Chine pour les investisseurs japonais dans le secteur chimique, mais le pays présente des défis importants qui limitent la rapidité et l'ampleur du changement d'investissement. La complexité bureaucratique, la mise en œuvre incohérente des politiques et les lacunes en matière d'infrastructure ralentissent l'exécution des projets et augmentent les coûts par rapport à ce que les entreprises réalisent sur des marchés plus développés
.La disponibilité de main-d'œuvre qualifiée dans les disciplines chimiques spécialisées reste limitée en dehors des grands centres industriels. Les entreprises japonaises doivent investir dans des programmes de formation et peuvent avoir besoin d'expatrier du personnel technique japonais pour soutenir les opérations au cours des premières années, ce qui augmente les coûts et la complexité
.Le marché intérieur indien de nombreux produits chimiques de spécialité reste inférieur à celui de la Chine malgré une croissance rapide. Les producteurs qui renforcent les capacités indiennes principalement pour l'exportation pourraient trouver les structures de coûts moins favorables que prévu une fois que les limites de l'infrastructure et les désavantages d'échelle seront pleinement reconnus.
La stabilité politique et réglementaire, bien qu'elle soit meilleure qu'au cours des décennies précédentes, présente toujours des risques. Les changements de gouvernement peuvent entraîner des changements de politique affectant les programmes d'incitation, les réglementations environnementales ou les règles relatives aux investissements étrangers. Les entreprises japonaises habituées à des environnements réglementaires stables trouvent cette imprévisibilité difficile, même si elle est meilleure que les alternatives chinoises.
Le contexte stratégique général Le
passagedes entreprises chimiques japonaises de la Chine à l'Inde reflète la remise en question plus générale des stratégies de fabrication asiatiques au sein de l'industrie japonaise. Les entreprises de l'électronique, de l'automobile et des machines procèdent à des réévaluations géographiques similaires en raison de préoccupations connexes concernant la concentration des risques en Chine
.Ce schéma plus large crée des opportunités pour le développement industriel indien au-delà des investissements individuels dans les produits chimiques. Alors que de nombreux fabricants japonais s'implantent en Inde, les écosystèmes de soutien de fournisseurs, de prestataires logistiques et de sociétés de services se développent de manière à réduire les coûts et à améliorer les conditions d'exploitation pour les investisseurs ultérieurs.
Le gouvernement japonais soutient cette diversification géographique par le biais de mécanismes de financement, d'engagement politique et de politique commerciale conçus pour réduire la dépendance de l'industrie japonaise vis-à-vis de la Chine. Les entreprises chimiques qui investissent en Inde reçoivent souvent un financement public à des conditions favorables ou un soutien politique lors des négociations avec les autorités indiennes.
Les réponses de la Chine au repli des entreprises japonaises restent mesurées jusqu'à présent, mais cette tendance pourrait déclencher des mesures plus fermes visant à retenir les investissements étrangers ou à pénaliser les entreprises perçues comme abandonnant le marché chinois. Les entreprises japonaises doivent trouver un équilibre entre les opportunités offertes par l'Inde et les risques de représailles chinoises affectant leurs activités et ventes restantes en Chine
.Implications à long terme pour les marchés chimiques asiatiques
La réorientation des investissements japonais de la Chine vers l'Inde représente un élément de la reconfiguration plus large des chaînes d'approvisionnement chimiques asiatiques sous l'impulsion de la géopolitique, de l'économie et de la gestion stratégique des risques. D'autres tendances, notamment la croissance des capacités en Asie du Sud-Est, la diversification géographique des entreprises coréennes et l'expansion des producteurs nationaux chinois contribuent toutes à une meilleure répartition de la production régionale
.Pour les équipes d'approvisionnement, cette évolution signifie que les options d'approvisionnement s'élargiront à mesure que la capacité de production sera distribuée entre un plus grand nombre de pays et de fournisseurs. Cependant, cela implique également une complexité accrue de la gestion de plusieurs pays sources avec des régimes réglementaires, des réseaux logistiques et des pratiques commerciales différents.
La dynamique concurrentielle entre les producteurs nationaux chinois et les activités à capitaux étrangers en Inde et en Asie du Sud-Est influencera les prix, l'innovation et les niveaux de service sur les marchés chimiques régionaux dans les années à venir. Les acheteurs bien placés pour tirer parti de cette concurrence grâce à une sélection et à une négociation éclairées des fournisseurs capteront une valeur que les opérations d'approvisionnement moins sophistiquées ne laissent pas passer.
Lesexpériences des entreprises chimiques japonaises en Inde au cours des cinq prochaines années indiqueront si le pays peut réellement servir de base de fabrication alternative à la Chine ou si des problèmes d'infrastructure et d'exécution empêchent de saisir cette opportunité à grande échelle. Les équipes chargées des achats devraient suivre ces développements de près, car les résultats affecteront les options de chaîne d'approvisionnement dans de nombreuses catégories de produits chimiques dans les années 2030
.Prêt à vous approvisionner en acétate d'éthylène-vinyle auprès de fournisseurs mondiaux vérifiés ? Découvrez les offres concurrentielles sur notre plateforme dès aujourd'hui.
Titanium Dioxide CAS: 13463-67-7