Peu de signaux du marché influencent les décisions d'achat de produits chimiques aussi rapidement qu'une évolution majeure sur les marchés pétroliers. Lorsque les prix de l'énergie augmentent, les acheteurs de polymères, de solvants et de produits intermédiaires voient souvent la pression sur les prix se propager sur les chaînes d'approvisionnement en quelques jours ou semaines. La relation entre le prix du pétrole brut et les prix des produits chimiques reste l'un des concepts les plus importants du commerce mondial des produits chimiques.
Ce lien est devenu particulièrement visible en 2026 lorsque les tensions géopolitiques au Moyen-Orient ont fait grimper les cours du pétrole brut. Les valeurs du naphta ont augmenté rapidement, les marchés asiatiques de l'éthylène ont dépassé des niveaux de résistance de longue date et des produits tels que le monoéthylène glycol ont fait l'objet d'une revalorisation immédiate. Pourtant, le marché des produits chimiques d'aujourd'hui ne suit plus le pétrole brut selon un schéma individualisé. Les matières premières alternatives, les avantages de production régionaux et les investissements dans la transition énergétique ont créé un environnement tarifaire plus complexe
.Comment le pétrole brut entre sur les marchés des produits chimiques
La plupart des produits pétrochimiques commencent leur voyage avec le pétrole brut
.Les raffineries transforment le pétrole brut en une gamme de produits, notamment de l'essence, du diesel, du kérosène et du naphta. Parmi ces produits, le naphta est l'une des matières premières les plus importantes pour l'
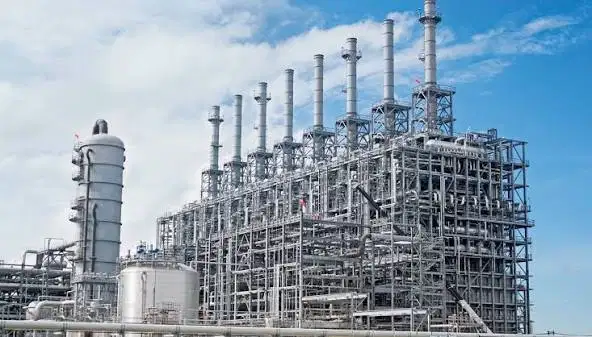
industrie chimique.Les producteurs de produits chimiques achètent du naphta et l'introduisent dans des craquelins à vapeur. Ces installations décomposent les molécules d'hydrocarbures en blocs de construction plus petits qui constituent la base de milliers de produits en aval
.Le processus suit généralement cette chaîne :
lepétrole brut influence l'économie des raffineries et la valeur des produits
. Les prix du naphta réagissent à l'évolution des marchés du pétrole brut et des marges de raffinage.
Les coûts de production de l'éthylène et du propylène évoluent en fonction de l'économie des crackers.
Les produits en aval tels que le polyéthylène, le polypropylène, le MEG et les solvants s'ajustent en conséquence.
Comme le naphta se négocie généralement à environ 75 % à 85 % de la valeur du pétrole brut par tonne, les fluctuations des cours du pétrole se répercutent souvent sur les marchés pétrochimiques.
Pourquoi le naphta est le maillon essentiel Le
naphta fait office de passerelle entre les marchés de l'énergie et les marchés des produits chimiques
.Lorsque les cours du pétrole brut augmentent fortement, les raffineurs augmentent généralement les prix du naphta. Les crackers à vapeur sont alors confrontés à des coûts de matières premières plus élevés et tentent de répercuter ces augmentations sur les
acheteurs.L'effet est particulièrement visible en Asie, car de nombreux complexes pétrochimiques asiatiques sont fortement tributaires du craquage du naphta.
Les bouleversements géopolitiques de février 2026 en ont fourni un exemple clair. La hausse des cours du pétrole brut a rapidement fait grimper les valeurs du naphta CFR Japan, augmentant ainsi les coûts de production des chaînes pétrochimiques régionales
.Les producteurs ont été confrontés à une pression immédiate sur les marges. Les acheteurs ont rencontré des offres plus élevées pour de nombreux produits chimiques.
L'éthylène et le propylène : les principaux éléments constitutifs de l'industrie
L'éthylène et le propylène sont au cœur de la chaîne de valeur pétrochimique
.Ces molécules servent de matières premières pour les plastiques, les fibres, les solvants et les produits chimiques industriels utilisés dans la fabrication mondiale.
Lorsque le coût de la matière première des craquelins augmente, les prix de l'éthylène et du propylène réagissent souvent rapidement. Les producteurs tentent de maintenir leur rentabilité en ajustant les prix de vente.
Plusieurs grandes industries dépendent de ces matériaux : les
fabricants d'emballages consomment du polyéthylène dérivé de l'éthylène.
Les fabricants d'automobiles et de biens de consommation utilisent du polypropylène dérivé du propylène.
Les industries textiles utilisent des intermédiaires en polyester qui proviennent de matières premières pétrochimiques.
Les secteurs de la construction consomment de nombreux plastiques et matériaux performants basés sur ces éléments constitutifs.
En 2026, les prix de l'éthylène en Asie ont dépassé leur précédent plafond de 24 mois en raison de la hausse des coûts des matières premières et de l'intensification des préoccupations liées à l'approvisionnement.
Pourquoi le MEG et les produits chimiques en aval réagissent si rapidement
Certains produits chimiques réagissent aux changements de matière première plus rapidement que d'autres
.Le monoéthylène glycol, communément appelé MEG, réagit souvent rapidement car les producteurs surveillent de près l'économie de l'éthylène.
Lorsque les prix de l'éthylène augmentent, les coûts de production des producteurs de MEG augmentent presque immédiatement. Les acheteurs voient fréquemment des offres révisées sur de courtes périodes.
Parmiles autres produits en aval qui reflètent souvent les mouvements entraînés par le pétrole brut, citons :
lesgrades de polyéthylène utilisés dans les applications d'emballage et de film
. Grades de polypropylène utilisés dans les produits automobiles et de consommation.
Styrène et produits dérivés
Divers solvants et intermédiaires industriels.
La vitesse de transmission des prix dépend des niveaux de stocks, de la demande régionale et de la structure des contrats fournisseurs.
Pourquoi la relation n'est plus linéaire
De nombreux acheteurs supposent que les prix des produits chimiques évoluent toujours dans la même direction que le pétrole brut.
Cette hypothèse n'est plus vraie sur tous les marchés.
Les matières premières alternatives ont introduit des structures de coûts concurrentes qui peuvent affaiblir ou retarder la relation traditionnelle entre le pétrole et les produits chimiques.
Les différences régionales jouent désormais un rôle plus important dans la détermination des prix réels du marché.
Un producteur utilisant du naphta en Asie peut être confronté à un environnement de coûts très différent de celui d'un producteur utilisant de l'éthane en Amérique du Nord ou du charbon en Chine.
Par conséquent, les acheteurs évaluent de plus en plus de multiples indicateurs de matières premières au lieu de se fier uniquement aux indices de référence du pétrole brut.
L'avantage des États-Unis en matière d'éthane
Les États-Unis constituent l'un des meilleurs exemples de diversification des matières premières
.De nombreux producteurs pétrochimiques américains utilisent de l'éthane dérivé du gaz de schiste plutôt que du naphta dérivé du pétrole brut.
Cela crée une distinction de prix significative.
En cas de forte hausse du pétrole brut, les producteurs américains à base d'éthane pourraient connaître des hausses de coûts beaucoup plus faibles. L'économie de leur production dépend davantage des conditions du marché du gaz naturel et du schiste
.Cet avantage peut améliorer la compétitivité des exportations en période de hausse des cours du pétrole.
Pour les acheteurs internationaux, il est essentiel de comprendre cette distinction lorsqu'ils comparent les offres des fournisseurs de différentes régions.
L'influence de la Chine sur la transformation du charbon en produits chimiques
La Chine a développé une autre voie alternative en matière de production de produits chimiques à base de charbon
.Les installations de transformation du charbon en produits chimiques convertissent le charbon en méthanol et en autres produits intermédiaires qui soutiennent la production pétrochimique en aval.
Ce modèle crée un point de référence tarifaire supplémentaire.
Lorsque les cours du pétrole brut augmentent, la production à base de charbon peut rester relativement stable si les cours du charbon ne suivent pas la même tendance. Cette dynamique peut réduire l'influence globale du pétrole brut sur certains marchés chimiques chinois.
De nombreux analystes considèrent aujourd'hui l'économie du charbon en Chine comme un prix plancher et un prix plafond pour certains produits pétrochimiques.
Il en résulte un environnement de tarification mondial plus complexe qu'il y a dix ans.
Transition énergétique et futur paysage des matières premières
La transition énergétique redéfinit progressivement l'économie de la production chimique
.Les entreprises continuent d'investir dans les énergies renouvelables, les matières premières circulaires et les filières de production à faibles émissions de carbone.
Plusieurs développements pourraient affaiblir la relation historique entre le pétrole brut et les produits chimiques au fil du temps :
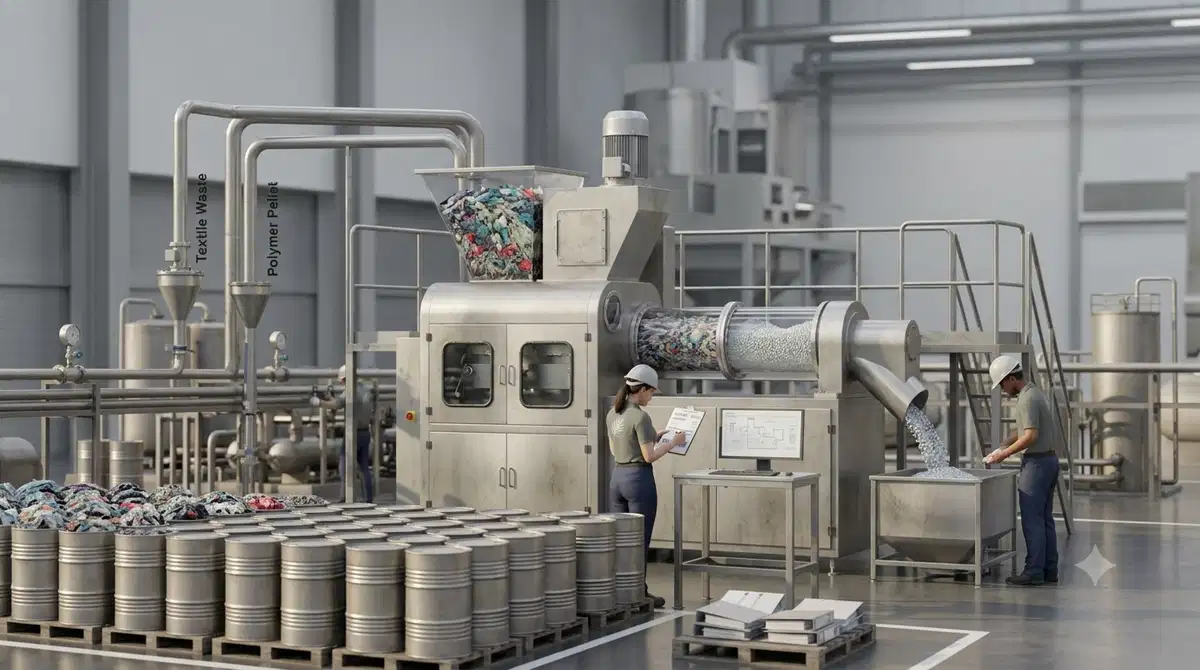
lestechnologies de recyclage chimique peuvent produire des matières premières à partir de
déchets plastiques. Les produits chimiques biosourcés réduisent la dépendance à l'égard des ressources fossiles.
Les projets d'électrification réduisent l'exposition aux marchés des carburants traditionnels.
L'hydrogène vert peut favoriser des voies de production alternatives pour certains produits chimiques.
Les grands producteurs de produits chimiques adoptent de plus en plus ces stratégies dans le cadre d'engagements plus larges en matière de développement durable.
Cependant, le pétrole brut demeurera une source importante de matières premières pendant de nombreuses années. La transition se fera probablement progressivement plutôt que par le biais de perturbations soudaines.
Ce que les équipes d'approvisionnement doivent savoir
Lesprofessionnels des achats ne peuvent plus se fier uniquement au pétrole brut pour prévoir les coûts des produits chimiques.
Le pétrole brut reste l'indicateur en amont le plus influent pour de nombreux produits pétrochimiques, mais les matières premières alternatives façonnent de plus en plus la compétitivité régionale et le comportement des prix.
Les acheteurs doivent surveiller : les
indices de référence du pétrole brut et les évolutions géopolitiques.
Tendances des prix du naphta en Asie.
Conditions du marché de l'éthylène et du propylène.
Économie américaine du gaz de schiste et de l'éthane.
Les mouvements du marché du charbon chinois.
Des investissements dans les matières premières axés sur la durabilité.
Les stratégies d'achat les plus efficaces combinent tous ces indicateurs au lieu de se concentrer sur un seul indice de référence.
L'essentiel pour les acheteurs
La relation entre le prix du pétrole brut et les prix des produits chimiques demeure importante, mais elle n'est plus absolue. Le pétrole brut continue d'influencer les valeurs du naphta, l'économie des crackers et de nombreux marchés chimiques en aval, en particulier en Asie et en Europe
.Dans le même temps, la production américaine à base d'éthane, la capacité chinoise de transformation du charbon en produits chimiques et les matières premières durables émergentes ont introduit de nouveaux mécanismes de tarification. Ces voies alternatives déterminent de plus en plus la compétitivité et peuvent affaiblir les corrélations traditionnelles
.Pour les importateurs, les négociants et les responsables des achats, le principal défi consiste à comprendre quel système de matières premières alimente un produit spécifique. Les personnes qui suivent plusieurs indicateurs en amont obtiennent une vision plus claire des risques futurs en matière de prix et des opportunités d'approvisionnement.
Êtes-vous prêt à vous approvisionner en méthanol auprès de fournisseurs mondiaux vérifiés ? Découvrez les offres concurrentielles sur notre plateforme dès aujourd'hui.
Methanol CAS: 67-56-1
PRODUIT SUGGÉRÉ : Méthanol
RAISON : Le méthanol se situe à l'intersection de l'économie mondiale de l'énergie, des matières premières et de la pétrochimie, ce qui en fait l'un des produits les plus pertinents pour discuter de l'influence du pétrole brut sur
le prix des produits chimiques.