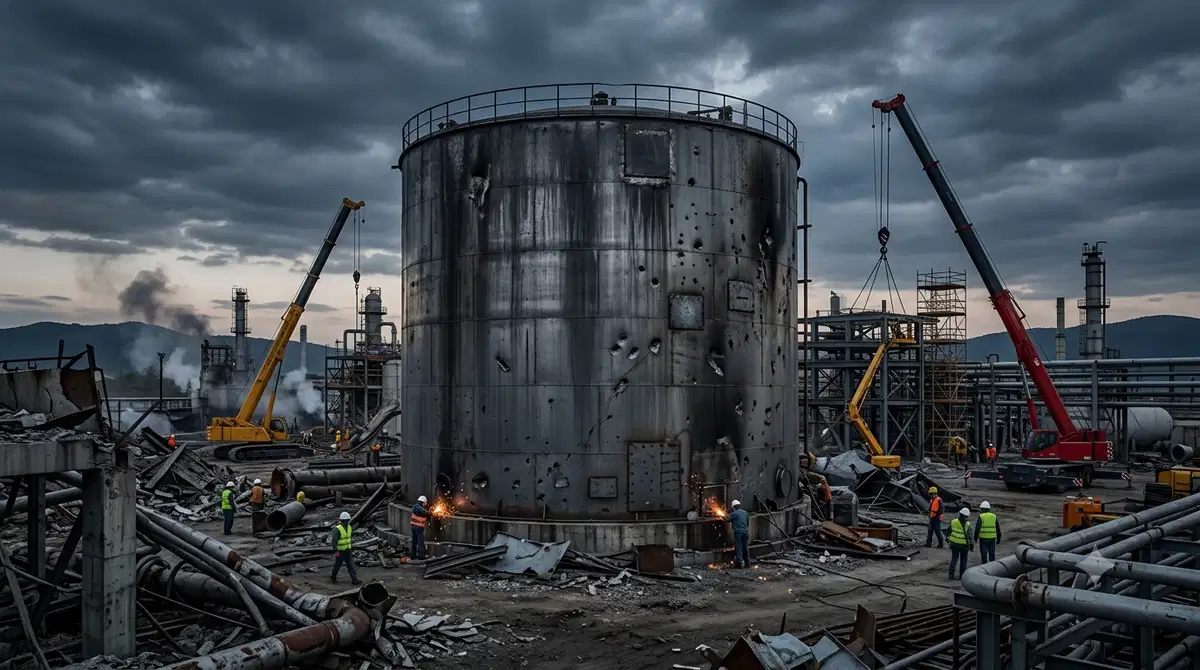
Peu d'événements survenus récemment sur le marché des produits chimiques ont modifié les flux commerciaux mondiaux de manière aussi spectaculaire que la destruction de l'infrastructure pétrochimique de l'Iran pendant la guerre d'Ormuz. Des rapports indiquant qu'environ 85 % de la capacité de production pétrochimique de l'Iran a été endommagée ou détruite ont transformé l'une des plus grandes industries chimiques orientées vers l'exportation en un important
projet de reconstruction.Pour les acheteurs de produits chimiques, les négociants et les équipes d'approvisionnement, l'importance dépasse largement les frontières de l'Iran. La perte de capacité de production iranienne prive un important fournisseur de méthanol, d'urée, d'ammoniac, de polyéthylène et d'autres produits pétrochimiques des marchés internationaux pendant une longue période. Même si des accords politiques stabilisent la région, la reconstruction d'actifs chimiques à grande échelle nécessite des années plutôt que des mois.
Il en résulte un changement structurel des chaînes d'approvisionnement qui pourrait influencer les prix, les stratégies d'approvisionnement et les décisions d'investissement jusqu'en 2027 et au-delà.
Pourquoi l'industrie pétrochimique iranienne est importante pour le commerce mondial
Avant le conflit, l'Iran figurait parmi les plus importants producteurs pétrochimiques du monde. Son avantage concurrentiel provenait de ses abondantes réserves de gaz naturel, de ses complexes industriels intégrés et de son accès aux marchés d'exportation en Asie, au Moyen-Orient et dans certaines régions d'Afrique.
L'Iran a fourni des volumes importants de :
Méthanol utilisé dans les produits chimiques, les carburants et la fabrication industrielle
. Urée et ammoniac consommés par les marchés agricoles du monde entier.
Polyéthylène et autres polymères utilisés dans l'emballage, la construction et les produits de consommation.
Matières premières pétrochimiques intermédiaires soutenant les secteurs manufacturiers régionaux.
Ces exportations ont permis aux acheteurs de diversifier leurs sources d'approvisionnement tout en bénéficiant de prix compétitifs liés aux ressources gazières à faible coût de l'Iran.
Mahshahr et Asaluyeh : au cœur de la production chimique iranienne L'ampleur des
perturbations devient plus claire lorsque l'on examine
les installations touchées.Mahshahr était l'un des plus grands centres d'exportation de produits pétrochimiques d'Iran, abritant de grandes usines de production et des infrastructures logistiques. Asaluyeh était la zone énergétique et pétrochimique phare du pays, intégrant le traitement du gaz naturel à la fabrication de produits chimiques
en aval.Ensemble, ces hubs représentaient l'épine dorsale de l'économie pétrochimique iranienne axée sur les exportations. Les dommages causés dans ces zones industrielles affectent non seulement les unités de production, mais également les terminaux de stockage, les services publics, les liaisons de transport et les infrastructures d'exportation.
La reconstruction de tels actifs interconnectés nécessite d'importants travaux d'ingénierie, des équipements importés et de longs délais de projet.
Lemarché du méthanol est confronté au choc d'approvisionnement le plus immédiat
Parmi tous les produits concernés, le méthanol pourrait subir l'impact mondial le plus visible
.L'Iran était devenu l'un des principaux exportateurs mondiaux de méthanol, expédiant des volumes importants vers les marchés asiatiques. La disparition soudaine de l'offre iranienne restreint la disponibilité mondiale à un moment où la demande se poursuit dans de nombreux secteurs
. Lesprincipales implications sont les suivantes :
les acheteurs en Asie peuvent se faire de plus en plus concurrence pour les volumes auprès d'autres grands exportateurs.
La volatilité du marché au comptant pourrait rester élevée jusqu'à ce que la capacité de remplacement apparaisse.
Les négociants peuvent mettre davantage l'accent sur les contrats à long terme pour garantir la sécurité de l'approvisionnement.
Les producteurs d'autres régions pourraient acquérir un pouvoir de fixation des prix plus important.
Le défi du marché tient au fait que les installations de méthanol à grande échelle ne peuvent pas être remplacées rapidement. Les nouveaux projets nécessitent souvent plusieurs années entre la décision d'investissement et l'exploitation commerciale.
Les chaînes d'approvisionnement en engrais entrent dans une nouvelle phase
Le secteur des engrais est confronté à un défi différent mais tout aussi important.
L'Iran a toujours exporté des quantités importantes d'ammoniac et d'urée sur les marchés internationaux. Ces produits jouent un rôle essentiel dans la production agricole et la sécurité alimentaire.
La production iranienne étant largement absente, les acheteurs doivent de plus en plus compter sur des fournisseurs alternatifs.
Plusieurs régions pourraient bénéficier de cette évolution :
lesproducteurs du Moyen-Orient disposant de capacités d'exportation disponibles pourraient acquérir des parts de marché supplémentaires.
Les exportateurs d'Afrique du Nord pourraient renforcer leur position sur les routes commerciales des engrais.
Les producteurs d'Asie centrale pourraient bénéficier d'une hausse de la demande de la part des acheteurs régionaux.
Les fabricants d'engrais asiatiques peuvent fonctionner à des taux d'utilisation plus élevés pour combler les déficits d'approvisionnement.
L'impact va au-delà de la tarification. Les équipes d'approvisionnement doivent également évaluer la disponibilité logistique, les itinéraires d'expédition et la fiabilité des fournisseurs à mesure que les flux commerciaux s'ajustent.
Le financement de la reconstruction crée une énorme opportunité industrielle
Bien que la destruction représente une perte majeure pour la production actuelle, elle crée également l'un des plus grands programmes de reconstruction industrielle du secteur chimique.
La discussion autour d'un cadre de reconstruction qui serait évalué à environ 300 milliards de dollars met en lumière l'ampleur des investissements qui pourraient éventuellement entrer dans la région.
Pour les entrepreneurs en ingénierie, les fournisseurs d'équipements et les fournisseurs de technologies industrielles, les opportunités potentielles pourraient inclure :
la construction de nouvelles unités de production pétrochimique
. Remplacement des installations de stockage et d'exportation endommagées.
Modernisation des services publics et des réseaux électriques.
Installation de technologies d'automatisation avancées.
Développement d'installations plus efficaces et plus respectueuses de l'environnement.
Dans de nombreux cas, la reconstruction peut aboutir à des installations technologiquement supérieures à celles qu'elles remplacent.
Les marchés du polyéthylène et des polymères ressentent des effets secondaires
Le méthanol et les engrais attirent le plus l'attention, mais les marchés des polymères en subissent également les conséquences
.L'Iran a fourni des types de polyéthylène utilisés dans les applications d'emballage, d'infrastructure et de fabrication. La baisse de la production pourrait réduire la disponibilité sur certains marchés régionaux, en particulier lorsque les acheteurs étaient fortement tributaires du matériel iranien.
Les responsables des achats devraient surveiller :
L'évolution des prix régionaux du polyéthylène.
Politiques d'exportation des fournisseurs concurrents.
Disponibilité de l'expédition depuis d'autres origines.
Niveaux de stocks chez les principaux distributeurs.
Bien que les marchés mondiaux des polymères soient généralement plus diversifiés que les marchés du méthanol, des perturbations prolongées peuvent encore influencer les équilibres d'approvisionnement régionaux.
Quels sont les pays susceptibles de gagner des parts de marché ?
Chaque fois qu'un fournisseur important quitte le marché, ses concurrents interviennent pour capter la demande déplacée.
Plusieurs régions exportatrices semblent bien placées pour profiter de l'absence de l'Iran.
Les pays dotés de solides ressources en gaz naturel et d'infrastructures pétrochimiques existantes pourraient augmenter leurs exportations dans les segments du méthanol, de l'ammoniac et des engrais. Les producteurs établis disposant de capacités disponibles ont l'avantage de réagir immédiatement sans attendre de nouveaux projets.
Les bénéficiaires potentiels incluent : les
producteurs du Golfe en dehors de l'Iran.
Exportateurs de produits chimiques d'Afrique du Nord.
Producteurs sélectionnés d'Asie centrale.
Fournisseurs de méthanol d'Asie du Sud-Est.
Principaux exportateurs mondiaux d'engrais.
Le degré d'avantage dépendra des taux d'utilisation des capacités existants et de la capacité de chaque producteur à augmenter sa production de manière efficace.
Risques liés à l'approvisionnement pendant la période de reconstruction
Pour les acheteurs, le principal défi est l'incertitude.
Même si le financement de la reconstruction devient rapidement disponible, les projets industriels de cette envergure se heurtent à de nombreux obstacles, notamment la complexité de l'ingénierie, les exigences en matière de permis, l'achat d'équipements et la disponibilité de la main-d'œuvre.
Les équipes chargées des achats devraient éviter de partir du principe que les exportations iraniennes reviendront rapidement.
Plusieurs facteurs de risque méritent d'être pris en compte :
les retards de projet causés par des contraintes financières ou logistiques.
Délais de mise en service prolongés pour les nouvelles installations.
Pénuries potentielles d'équipements spécialisés.
Incertitudes réglementaires et géopolitiques.
Volatilité continue des routes maritimes régionales.
L'hypothèse la plus importante en matière d'approvisionnement est peut-être que la production iranienne reste effectivement absente pendant au moins 12 à 18 mois.
Les organisations qui planifient en fonction de ce scénario sont susceptibles de prendre des décisions d'approvisionnement plus résilientes.
Comment les acheteurs de produits chimiques devraient adapter leur stratégie d'approvisionnement
L'environnement actuel privilégie les achats proactifs plutôt que les achats réactifs.
De nombreux acheteurs ont passé des années à bénéficier d'une offre mondiale abondante. La suppression d'un grand producteur modifie cette équation.
Les actions pratiques incluent :
Diversifier les portefeuilles de fournisseurs dans plusieurs régions.
Négociez des accords à moyen terme là où la sécurité de l'approvisionnement est la plus importante.
Passez en revue les politiques d'inventaire pour les produits stratégiquement importants.
Surveillez les nouveaux projets de production entrant sur le marché.
Renforcer les relations avec les distributeurs et les commerçants établis.
Les acheteurs qui s'appuient fortement sur les marchés au comptant peuvent être plus exposés à la volatilité que ceux qui entretiennent des réseaux d'approvisionnement plus étendus.
Perspectives à l'horizon 2027
L'avenir du secteur pétrochimique iranien dépend non seulement du financement de la reconstruction, mais également de son exécution. La construction d'infrastructures chimiques à l'échelle mondiale nécessite du temps, des capitaux et une expertise technique
.Même dans des conditions optimistes, le rétablissement de la capacité d'exportation pour les chaînes de méthanol, d'ammoniac, d'urée et de polymères se fera probablement par étapes plutôt que d'un seul coup. Certaines installations pourraient être remises en état plus tôt, tandis que d'autres nécessiteront d'importants réaménagements
.Pour les marchés mondiaux des produits chimiques, le principal point à retenir reste clair. La guerre d'Ormuz n'a pas simplement interrompu l'approvisionnement. Elle a retiré un important producteur du commerce international pendant une longue période et a obligé les acheteurs à repenser leurs stratégies d'approvisionnement
.L'histoire de la reconstruction pourrait éventuellement devenir l'un des plus grands efforts de relance industrielle du secteur chimique. En attendant, les négociants, les importateurs et les responsables des achats doivent naviguer sur un marché marqué par la baisse de la production iranienne, l'évolution des flux commerciaux et une concurrence accrue pour l'offre disponible.
Methanol CAS: 67-56-1