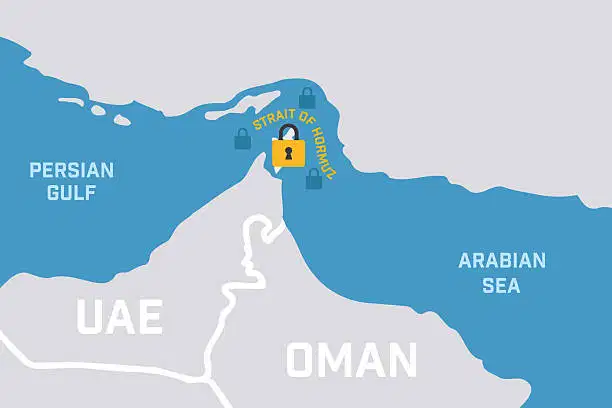
Au cours des 135 derniers jours, la perturbation de la voie navigable d'Ormuz a entraîné une réinitialisation complète des plans de zéro émission nette de l'industrie chimique. Alors que les chaînes d'approvisionnement se réalignent, l'urgence d'accélérer l'hydrogène vert, l'ammoniac vert et le captage du carbone s'est accrue, tandis que la volatilité des prix de l'énergie oblige à revoir les émissions du « Scope 3 » et les rapports climatiques du CSRD
.Répercussions sur l'énergie et la structure des coûts La perturbation des
exportations de pétrole brut a entraîné une hausse des prix du gaz naturel et de l'électricité, rendant ainsi le coût des matières premières à faibles émissions de carbone moins prévisible. Les producteurs de produits chimiques sont aujourd'hui confrontés à un double défi : atténuer les flambées de prix et garantir des contrats d'énergie renouvelable à long terme. Le passage à l'hydrogène vert comme matière première devient une nécessité financière plutôt qu'un
engagement volontaire.L'hydrogène vert change la donne
Avec la baisse des coûts d'électrolyse, l'hydrogène vert est en train de devenir la pierre angulaire des futurs procédés chimiques. Il peut remplacer l'hydrogène d'origine fossile dans la synthèse de l'ammoniac et du méthanol, réduisant ainsi de manière significative les émissions du Scope 3. Cependant, la mise à l'échelle nécessite :
degarantir l'approvisionnement en électricité renouvelable à des tarifs compétitifs
Augmenter la capacité des électrolyseurs de 40 % au cours des cinq prochaines années
Intégrer des solutions de stockage d'hydrogène pour combler les déficits d'approvisionnement
L'ammoniac vert : de la vision à la réalité
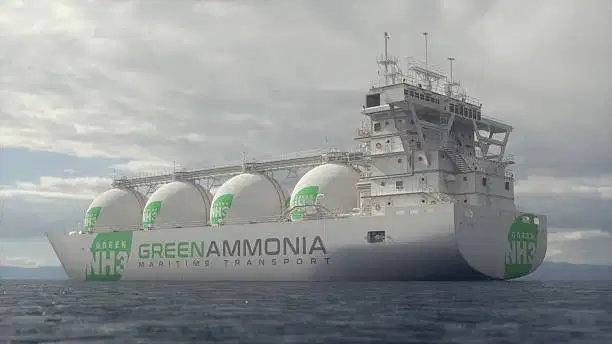
L'ammoniac vert, produit à partir d'hydrogène vert et d'azote atmosphérique, constitue une alternative à faible teneur en carbone aux engrais et aux carburants synthétiques. La crise d'Ormuz a accéléré les investissements dans des usines de production d'ammoniac capables de passer des matières premières conventionnelles aux matières premières vertes, réduisant ainsi le risque opérationnel et s'alignant sur
les mandats de divulgation de la CSRD.Captage du carbone : accélération du déploiement
Le captage, l'utilisation et le stockage du carbone (CCUS) ne sont plus une technologie de niche ; c'est un pilier essentiel des feuilles de route pour la carboneutralité. La crise a mis en lumière la vulnérabilité des usines pétrochimiques aux chocs de la chaîne d'approvisionnement, incitant de nombreuses personnes à adopter le CCUS pour :
Bloquer les infrastructures existantes tout en décarbonisant
Respecter les nouveaux plafonds réglementaires sur les émissions de Scope 3
Fournir une protection contre la volatilité des marchés de l'énergie
Intégration aux processus existants
Desméthodes de capture avancées, telles que les technologies de sorption et de membrane à base d'amine, sont en cours d'installation sur les fours et les réacteurs existants. Les premiers utilisateurs signalent une réduction de 15 à 20 % de l'intensité globale de CO₂, un chiffre qui peut être amplifié en couplant le captage à la production d'hydrogène vert
.Revisiter les émissions de Scope 3 Les émissions
deScope 3, qui englobent les phases de la chaîne d'approvisionnement et d'utilisation des produits, font désormais l'objet d'un examen plus approfondi. La perturbation d'Ormuz a contraint les entreprises à :
Réorganiser les chaînes d'approvisionnement pour identifier les nœuds à haut risque
Négocier des contrats à long terme avec des fournisseurs d'énergie renouvelable
Mettre en œuvre une surveillance des émissions en temps réel auprès des partenaires en aval
Ces actions sont conformes aux exigences CSRD de l'UE, garantissant que les entreprises non seulement déclarent
leurs émissions mais présentent également des voies d'atténuation tangibles. Lereporting CSRD : la nouvelle frontière de la conformité
Ladirective sur les rapports sur le développement durable des entreprises (CSRD) pousse les entreprises à divulguer leurs impacts environnementaux avec une granularité sans précédent. Dans le secteur chimique, cela se traduit par : des
données d'émission détaillées sur les scopes 1, 2 et 3
Vérification de l'utilisation d'hydrogène vert et d'ammoniac
Mesures de performance transparentes pour le captage du carbone
adaptation au CSRD signifie intégrer des analyses de données avancées et une traçabilité basée sur la blockchain pour répondre aux
normes d'audit.Feuille de route stratégique pour les cinq prochaines années
Pour garder une longueur d'avance, les leaders de la chimie doivent adopter une approche progressive :
Année 1 à 2 : Obtenir des contrats d'énergie renouvelable et lancer des projets pilotes sur l'hydrogène vert
Année 3 : Augmenter la production d'ammoniac vert et installer des unités CCUS dans les principales usines
Année 4 et 5 : Atteindre la pleine conformité aux obligations d'information et de préparation aux audits
Des partenariats collaboratifs entre les services publics, les fournisseurs de technologies et les régulateurs seront essentiels pour accélérer le déploiement et
partager les meilleures pratiques.La crise d'Ormuz qui a duré 135 jours a servi de signal d'alarme, révélant la fragilité des chaînes d'approvisionnement chimiques traditionnelles et l'urgence des transitions vers la neutralité carbone. En adoptant l'hydrogène vert, l'ammoniac vert et le captage du carbone, tout en resserrant les rapports CSRD, les entreprises chimiques peuvent non seulement survivre mais prospérer
dans une économie à faibles émissions de carbone.