Présentation
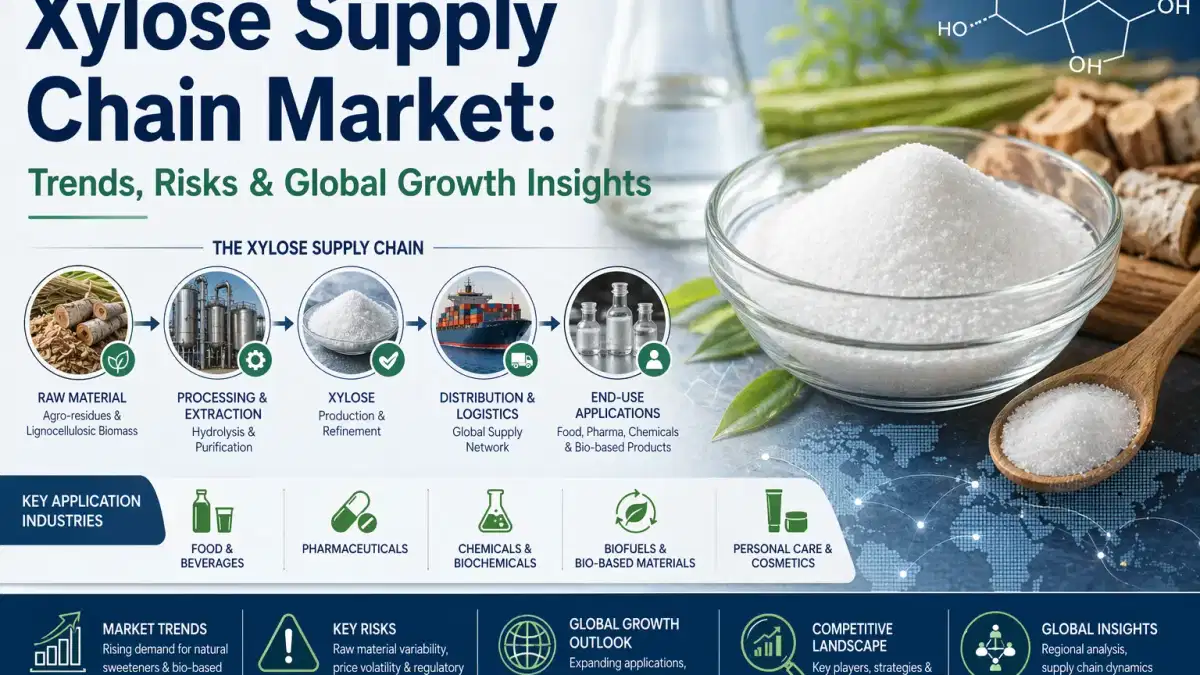
En 2026, la chaîne d'approvisionnement en xylose est devenue un segment stratégiquement important au sein de l'économie chimique biosourcée au sens large. Autrefois considéré comme un sucre pentose de niche, le xylose se trouve aujourd'hui au carrefour des industries alimentaire, pharmaceutique et des biocarburants. Le marché mondial étant évalué à environ 2,45 à 5,27 milliards de dollars américains selon le périmètre de segmentation, et devant croître régulièrement à un TCAC supérieur à 6 %, l'efficacité de la chaîne d'approvisionnement est devenue un facteur concurrentiel déterminant
.Cette transformation n'est pas simplement dictée par la demande, elle reflète des changements structurels plus profonds dans les domaines de l'approvisionnement, de la transformation, de la conformité et de la dynamique du commerce mondial.
Dépendance à la biomasse et volatilité des matières premières
Contrairement aux sucres classiques, le xylose provient principalement de résidus agricoles tels que les épis de maïs, la bagasse de canne à sucre et la biomasse ligneuse. Cela rend sa chaîne d'approvisionnement intrinsèquement dépendante des écosystèmes agro-industriels plutôt que de la culture directe
.Bien que ce modèle améliore les performances en matière de durabilité, il introduit de la volatilité. Les cycles de récolte saisonniers, les applications concurrentes de la biomasse et les limites de l'infrastructure de transformation ont une incidence directe sur la disponibilité des matières premières. À mesure que la demande augmente dans de nombreux secteurs, la concurrence en matière de matières premières s'est intensifiée, faisant de l'intégration en amont et de la diversification des fournisseurs des stratégies essentielles
.Pression de la demande intersectorielle et dynamique des prix
La double identité du xylose, à la fois en tant que sucre de base et en tant qu'intermédiaire spécialisé, crée un comportement tarifaire complexe. Il est largement utilisé dans la transformation des aliments (près de 48 % de la demande), la synthèse pharmaceutique et, de plus en plus, dans la production de biocarburants
.Cette demande multisectorielle entraîne des fluctuations de prix provoquées par la concurrence intersectorielle. Par exemple, l'augmentation des investissements dans les biocarburants peut détourner l'approvisionnement des applications de qualité alimentaire, réduisant ainsi la disponibilité et augmentant les coûts. Les prix du xylose de qualité industrielle en 2026 se situent entre 1 200 et 1 500 dollars américains par tonne métrique, avec des primes pour
une pureté plus élevée et des grades certifiés.Par conséquent, les acheteurs se tournent vers des contrats à long terme et des partenariats d'approvisionnement stratégiques pour atténuer la volatilité.
Transformation en matière de conformité réglementaire et de traçabilité
Les cadres réglementaires sont devenus essentiels aux chaînes d'approvisionnement en xylose en 2026. La conformité va désormais au-delà de la sécurité pour inclure la traçabilité complète, les rapports environnementaux et la certification. Les marchés d'Europe et d'Amérique du Nord exigent une documentation détaillée, notamment des données sur le cycle de vie et des enregistrements de la chaîne de traçabilité
.Ce changement a augmenté les coûts opérationnels mais a également créé des opportunités de différenciation. Les producteurs qui investissent dans des systèmes de traçabilité numérique et des certifications de durabilité bénéficient d'un accès plus rapide au marché et d'un plus grand pouvoir de négociation. Les coûts de conformité peuvent à eux seuls ajouter 50 à 90 dollars par tonne métrique, ce qui redéfinit les structures de prix et les critères de sélection des fournisseurs
.Pôles de production régionaux et flux commerciaux mondiaux
L'Asie-Pacifique, en particulier la Chine, domine la production de xylose en raison de son infrastructure intégrée de traitement de la biomasse et de ses avantages en termes de coûts. Cette concentration régionale façonne les flux commerciaux mondiaux, l'Europe et l'Amérique du Nord étant largement tributaires des importations.
Cependant, les facteurs géopolitiques, les droits de douane et les politiques de durabilité influencent la diversification de l'approvisionnement. Les entreprises explorent de plus en plus les chaînes d'approvisionnement localisées ou régionales afin de réduire les risques de dépendance. Dans le même temps, les avancées technologiques en matière de conversion de la biomasse permettent aux nouveaux entrants de participer à la chaîne de valeur, en décentralisant progressivement la capacité de production
.Conclusion
En 2026, la chaîne d'approvisionnement en xylose n'est plus une fonction de base, mais un levier stratégique influençant les coûts, la conformité et la compétitivité dans tous les secteurs. Qu'il s'agisse des défis liés à l'approvisionnement en biomasse, de la complexité de la réglementation ou de l'évolution du commerce mondial, les parties prenantes doivent adopter une approche plus intégrée et tournée vers l'avenir en matière de gestion des achats et de la chaîne d'approvisionnement.
Dans ce paysage en pleine évolution, le partenariat avec des fournisseurs mondiaux expérimentés devient essentiel. Tradeasia International se positionne comme un fournisseur de solutions fiable, offrant un approvisionnement intégré, une expertise réglementaire et un soutien logistique adaptés aux besoins dynamiques du marché du xylose. En alignant la continuité de l'approvisionnement sur la conformité et les informations sur le marché, les entreprises peuvent mieux gérer l'incertitude tout en saisissant les opportunités de croissance
.Sources :
- https://www.futuremarketinsights.com/reports/xylose-market
- https://www.econmarketresearch.com/industry-report/xylose-market