Le marché mondial des adhésifs et des produits d'étanchéité entre dans la seconde moitié de 2026 avec des perspectives de demande qui éclipsent tout point du premier semestre. Deux moteurs liés à la construction fonctionnent désormais simultanément : la reprise de l'immobilier résidentiel aux États-Unis et la reprise des dépenses d'infrastructure dans la région du Golfe. Ensemble, ils créent un puissant signal de double demande qui façonnera les stratégies d'approvisionnement en matières premières pour l'année prochaine
.La reprise immobilière aux États-Unis : un catalyseur pour les produits chimiques de construction
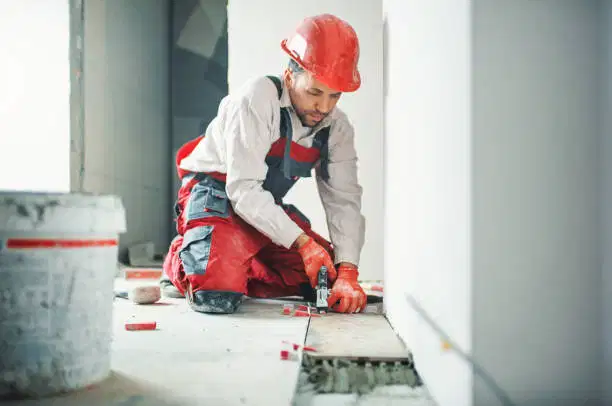
Les taux hypothécaires aux États-Unis sont tombés à leur plus bas niveau depuis plusieurs années, suscitant un regain de confiance des acheteurs. La National Association of Realtors prévoit que les ventes de maisons neuves augmenteront d'environ 5 % au second semestre 2026. Cette hausse se traduit directement par une consommation accrue de matériaux de construction (systèmes d'isolation, adhésifs pour revêtements de sol, produits d'étanchéité et revêtements de protection) qui font tous appel à des produits chimiques spécialisés pour leur performance
et leur durabilité.Principaux moteurs de la demande Les
projets de construction adoptent de plus en plus d'adhésifs avancés pour :
L'isolation économe en énergie nécessitant des produits d'étanchéité à haute performance
. Systèmes de revêtements de sol à faible teneur en COV qui exigent des agents de liaison résistants à l'humidité.
Des revêtements qui offrent des caractéristiques de résistance au feu et de durabilité.
Réactivation des infrastructures du Golfe : le débit maritime rétablit l'accès au marché
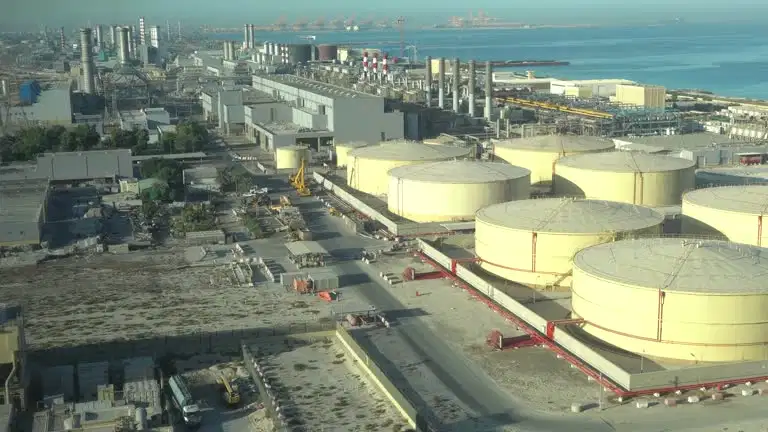
Les projets bloqués pendant la crise d'Ormuz s'accélèrent maintenant avec la réouverture des routes maritimes. L'amélioration du flux logistique a permis aux entrepreneurs de reprendre les achats pour l'immobilier commercial, les développements industriels et les infrastructures énergétiques. Cette recrudescence crée une nouvelle vague de demande d'adhésifs, en particulier pour les résines époxy à haute température utilisées dans les centrales électriques et les installations pétrochimiques
.Impacts sur les matières premières
Le retour à l'activité dans le Golfe resserre les chaînes d'approvisionnement pour les principaux monomères :
ladisponibilité du MDI (diisocyanate de méthylène diphényle) reste limitée en raison
des chaînes de production limitées dans la région du Golfe. Les monomères acryliques sont toujours sous pression car les matières premières liées au naphta maintiennent les prix à un niveau élevé.
Les producteurs de résine époxy sont confrontés à une situation économique instable qui peut faire varier considérablement leurs marges.
Contraintes d'approvisionnement et dynamique du marché
Malgré la hausse de la demande, le marché des adhésifs est confronté à des problèmes d'approvisionnement persistants : MDI Market
— La capacité de production du Golfe se redresse, mais la demande mondiale dépasse l'offre. Les entreprises qui obtiennent des contrats anticipés peuvent garantir la stabilité des prix.
Monomères acryliques — La volatilité des coûts des matières premières constitue un risque important. La diversification des sources et l'exploration de monomères alternatifs peuvent atténuer
l'exposition.
Prix des résines époxy — Les coûts des matières premières ont grimpé en flèche, mais les couvertures stratégiques et les contrats à long terme peuvent atténuer l'impact sur la rentabilité.
Achats stratégiques pour 2026
Les équipes chargées des achats devraient envisager les tactiques suivantes pour se protéger contre le resserrement de la disponibilité et les fluctuations de prix : Engagements
en matière de volume au troisième trimestre — Garantir des achats anticipés bloque l'approvisionnement et permet souvent d'obtenir de meilleures conditions de prix
. Diversification des fournisseurs — Engagez plusieurs fournisseurs de différentes régions afin de réduire la dépendance à l'égard d'une source unique.
Flexibilité contractuelle — Intégrez des escalators de prix en fonction du volume qui s'adaptent à l'évolution des coûts des matières premières.
Gestion des stocks — Maintenez un stock de sécurité pour les monomères critiques, en particulier les résines MDI et époxy, afin de vous protéger contre les chocs d'approvisionnement.
La conjonction de la reprise de l'immobilier aux États-Unis et de la réactivation des infrastructures du Golfe représente une opportunité sans précédent pour le secteur des adhésifs et des produits d'étanchéité. Cependant, les contraintes d'approvisionnement, en particulier pour le MDI, les monomères acryliques et les résines époxy, nécessitent des stratégies d'approvisionnement proactives. En obtenant des engagements de volume à un stade précoce, en diversifiant les fournisseurs et en incorporant des mécanismes de tarification flexibles, les acteurs du secteur peuvent naviguer dans un marché volatil et tirer parti de la forte demande attendue au second semestre 2026
.