Introduction : Le paysage de la chaîne d'approvisionnement mondiale des coques de riz en 2026
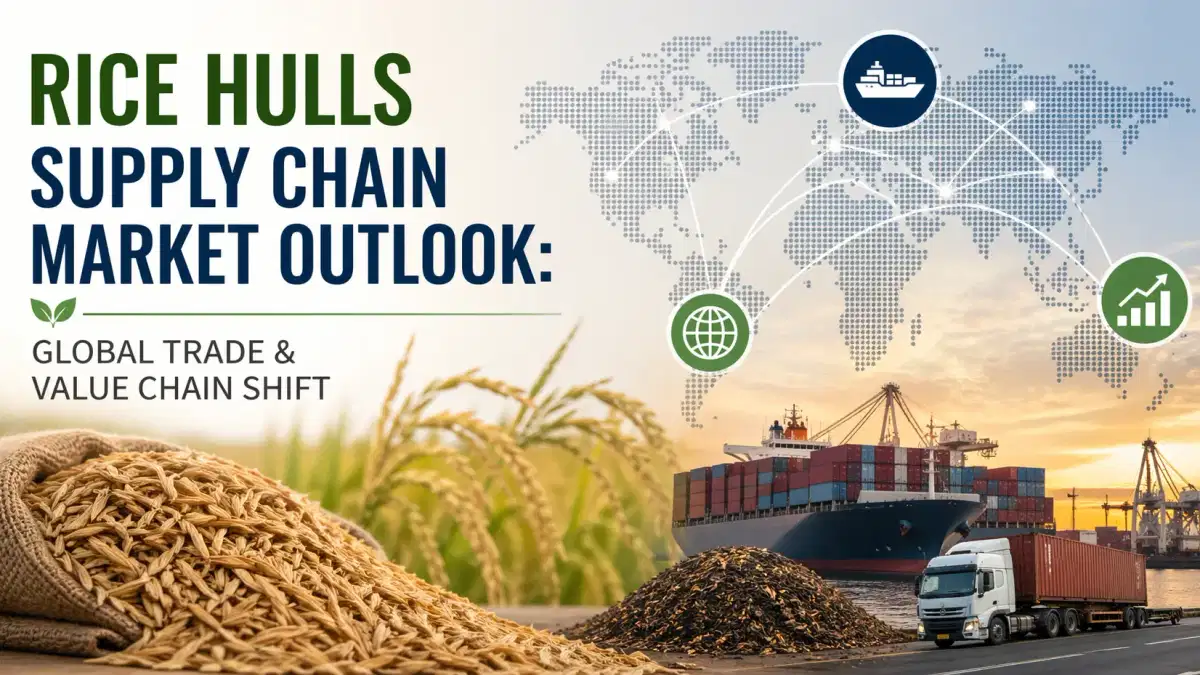
En 2026, la chaîne d'approvisionnement des coques de riz a évolué bien au-delà de son identité traditionnelle en tant que flux de sous-produits agricoles. Elle se situe aujourd'hui à l'intersection de la bioénergie, des matériaux de construction et des industries avancées d'extraction de silice. La production mondiale dépasse les 100 millions de tonnes métriques par an, mais l'utilisation monétisée et industrielle reste inégale en raison de la fragmentation des écosystèmes de transformation et de l'intégration incohérente de la chaîne d'approvisionnement. Une analyse de marché récente indique que les flux de valeur basés sur la balle de riz sont de plus en plus influencés par la demande industrielle de matières premières durables et de matériaux à faible émission de carbone, poussant le secteur dans un cadre mondial de produits de base plus structuré
.Dans cet environnement en évolution, les acteurs de la chaîne d'approvisionnement n'opèrent plus dans des réseaux agricoles isolés mais dans des corridors agro-industriels interconnectés où l'efficacité logistique, la qualité des matériaux et les capacités de conversion en aval définissent le positionnement concurrentiel.
Fragmentation de la chaîne d'approvisionnement et volatilité des coûts dans les régions productrices
La première réalité structurelle du marché des coques de riz est la fragmentation. La production est fortement concentrée en Asie, en particulier dans les économies à forte intensité de riz comme l'Inde, le Vietnam, la Thaïlande et l'Indonésie. Cependant, les opérations de broyage restent largement décentralisées, ce qui crée des incohérences dans la qualité de la coque, les niveaux d'humidité et la teneur en silice. Cette fragmentation se traduit directement par la volatilité des prix, les coûts d'approvisionnement fluctuant de manière significative en fonction de la proximité des centres de broyage et des installations de transformation
.Comme indiqué dans de récentes évaluations de la chaîne d'approvisionnement, le prix de la balle de riz en 2026 se situe généralement entre 40 et 85 USD la tonne, mais peut dépasser 90 USD la tonne dans les couloirs logistiques restreints. Ces variations reflètent non seulement la production agricole, mais également les limites des infrastructures et les différences de politique régionale. Il en résulte un marché où les signaux de tarification sont souvent locaux plutôt que mondiaux, ce qui réduit la transparence et limite l'efficacité de l'arbitrage.
L'infrastructure logistique et l'économie cachée du mouvement de la biomasse
La deuxième dimension critique qui façonne la chaîne d'approvisionnement en 2026 est l'inefficacité logistique. Les coques de riz sont des matériaux volumineux à faible densité, ce qui signifie que les coûts de transport représentent souvent jusqu'à la moitié de la valeur livrée dans les scénarios d'exportation. En l'absence de technologies de densification telles que le briquetage ou la granulation, le commerce à longue distance reste limité sur le plan économique
.Cela crée une barrière structurelle où les coques de riz sont souvent consommées à proximité de leurs zones de production au lieu d'entrer dans les réseaux commerciaux mondiaux. Même en Asie, les coûts du transport intérieur et les limites de stockage ont un impact significatif sur les prix au débarquement, faisant de l'optimisation de la logistique un avantage concurrentiel central.
Au fil du temps, les investissements dans les systèmes de transport multimodaux et la coordination logistique numérique devraient permettre de réduire ces inefficacités. Cependant, en 2026, la logistique reste l'un des moteurs de coûts les plus déterminants de l'ensemble de l'architecture de la chaîne d'approvisionnement.
Réorientation de la demande industrielle : des sous-produits agricoles aux matières premières à haute valeur ajoutée
La troisième transformation déterminante est l'industrialisation axée sur la demande. Les coques de riz ne sont plus traitées comme des déchets ; au contraire, elles sont de plus en plus reconnues comme un intrant stratégique pour l'extraction de silice, la production de bioénergie et les matériaux de construction écologiques. L'augmentation des applications de cendre de balle de riz dans le ciment et les matériaux réfractaires a intensifié la pression de la demande en amont, remodelant la dynamique des achats dans les chaînes d'approvisionnement de l'Asie-Pacifique
.Ce changement modifie fondamentalement la perception des valeurs. Ce qui était autrefois un résidu de faible valeur est aujourd'hui un marché des matières premières segmenté avec des niveaux de prix élevés en fonction de la pureté, du niveau de transformation et de l'adéquation à l'utilisation finale. Les acheteurs industriels concluent de plus en plus de contrats à long terme pour garantir un approvisionnement stable, reflétant la transition vers un écosystème de matières premières plus structuré.
Intégration de l'économie circulaire et transformation du marché axée sur la durabilité
La quatrième tendance majeure est l'intégration des coques de riz dans les cadres de l'économie circulaire. Les gouvernements et les clusters industriels encouragent l'utilisation de la biomasse pour réduire les déchets agricoles et les émissions de carbone, accélérant ainsi la formalisation des chaînes d'approvisionnement en coques de riz. Cela a entraîné une augmentation des investissements dans les centres d'agrégation, les installations de prétraitement et les unités de conversion de la biomasse en énergie
.Les politiques de durabilité encouragent également la symbiose industrielle, où les flux de déchets provenant de la rizerie sont directement liés aux producteurs d'énergie et aux fabricants de matériaux. En conséquence, la chaîne d'approvisionnement passe progressivement de réseaux ruraux fragmentés à des écosystèmes agro-industriels coordonnés. Cette évolution devrait stabiliser les prix à long terme tout en améliorant la fiabilité des matières premières pour les industries en aval
.Conclusion
La chaîne d'approvisionnement des coques de riz en 2026 reflète un marché en transition, passant d'une gestion fragmentée des résidus agricoles à une intégration structurée des matières premières industrielles. Bien que des défis persistent en matière d'efficacité logistique, de fragmentation régionale et de volatilité des prix, la trajectoire à long terme est clairement alignée sur l'expansion de l'économie circulaire et la croissance de la demande de matériaux industriels.
Alors que les industries mondiales recherchent de plus en plus des solutions fiables liées à la biomasse et à des matières premières oléochimiques, des partenaires d'approvisionnement intégrés deviennent essentiels pour faire face à cette complexité. Dans ce contexte, des entreprises comme Tradeasia International se positionnent comme des fournisseurs de solutions mondiaux qui soutiennent les acheteurs industriels grâce à des cadres d'approvisionnement cohérents, à une coordination logistique interrégionale et à un accès à des matières premières agroalimentaires diversifiées, contribuant ainsi à combler le fossé entre une offre fragmentée en amont
et des écosystèmes de demande en aval en évolution rapide.- https://www.chemtradeasia.co.id/market-insights/rice-hulls-supply-chain-market-outlook-2026-2046
- https://www.globenewswire.com/news-release/2026/01/22/3223847/28124/en/Rice-Husk-Ash-Research-Report-2026-4-Bn-Market-Opportunities-Trends-Competitive-Landscape-Strategies-and-Forecasts-2020-2025-2025-2030F-2035F.html