division chimique de Sinopec a enregistré une perte impressionnante de 2,8 milliards de dollars dans le classement C&EN 2026 Global Top 50, parallèlement à une forte baisse de ses revenus, marquant ainsi l'une des pires performances financières de l'histoire récente d'un grand producteur de produits chimiques de base. Les pertes enregistrées par la plus grande société pétrolière et chimique intégrée de Chine montrent à quel point la surcapacité, la faiblesse de la demande intérieure et la compression des marges ont nui à la rentabilité des producteurs pétrochimiques chinois appartenant à l'État. Pour les équipes d'approvisionnement qui gèrent l'approvisionnement en polyéthylène, polypropylène, aromatiques et autres produits chimiques de base, ces résultats ont des implications qui vont au-delà des performances d'une seule entreprise pour affecter la dynamique des prix, la fiabilité de l'approvisionnement et le positionnement stratégique des fournisseurs chinois sur les marchés mondiaux
.La perte de 2,8 milliards de dollars ne représente pas un revers temporaire ni un problème opérationnel isolé. Cela reflète les déséquilibres structurels sur les marchés chimiques chinois, où les ajouts de capacité ont largement dépassé la croissance de la demande, tandis que les politiques gouvernementales donnant la priorité à la production industrielle et à l'emploi empêchent
une rationalisation rationnelle des capacités.Comprendre la taille et la position de Sinopec
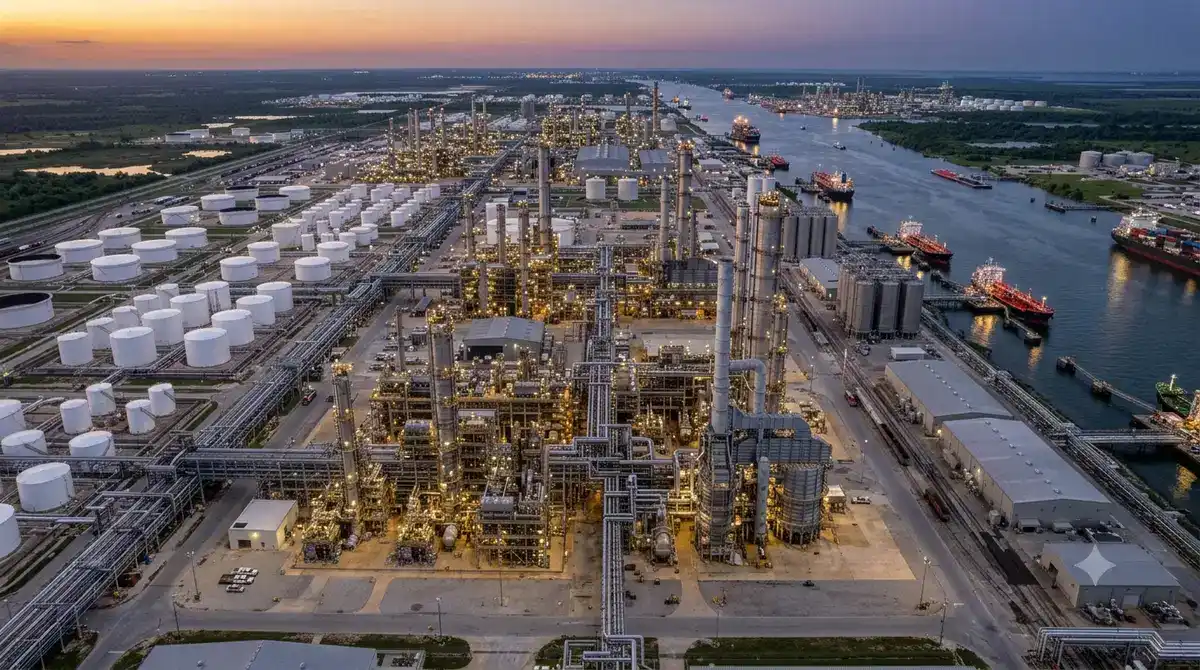
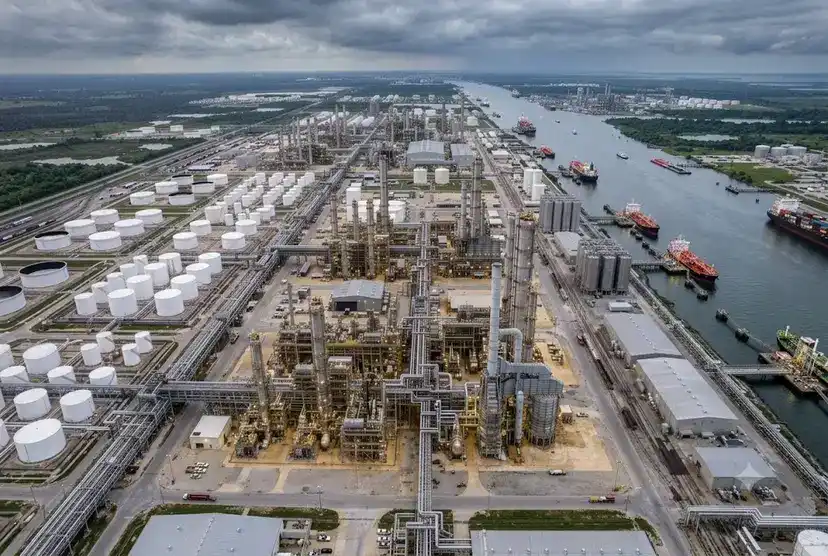
China Petroleum & Chemical Corporation, connue sous le nom de Sinopec, est l'une des plus grandes sociétés énergétiques et chimiques intégrées d'Asie, avec des activités couvrant : capacité de raffinage de pétrole brut supérieure à 5 millions de barils par jour dans des dizaines de raffineries Production pétrochimique, notamment d' éthylène, de propylène, d'aromatiques
- polyéthylène, polypropylène, polystyrène et plastiques techniques
Produits chimiques spécialisés, y compris le caoutchouc synthétique, les fibres et les produits chimiques intermédiaires
Les activités chimiques représentent environ 30 % à 40 % des activités totales de Sinopec, le reste étant consacré à la production de pétrole et de gaz en amont, au raffinage et à la commercialisation de carburant au détail. Les revenus des produits chimiques ont toujours dépassé 50 milliards de dollars par an avant de récentes baisses.
La position de Sinopec en tant qu'entreprise publique signifie que la performance financière est évaluée différemment de celle des entreprises occidentales cotées en bourse. Les objectifs incluent la préservation de l'emploi, le développement économique régional et le maintien stratégique des capacités industrielles tout en générant des bénéfices.
Les chiffres à l'origine de cette perte La perte
de 2,8 milliards de dollars de la division chimique est survenue parallèlement à une baisse des revenus reflétant à la fois les pressions sur les volumes et les prix
. Lesprincipaux indicateurs financiers incluent :
lesrevenus des produits chimiques chutent de 15 % à 20 % d'une année
sur l'autre Les marges opérationnelles deviennent profondément négatives sur toutes les gammes de produits de matières premières Le volume du
débit reste relativement stable malgré l'effondrement des prix Les
pressions sur le fonds de roulement dues à la dévaluation des stocks due à la baisse des prix
Dans le contexte, les activités chimiques de Sinopec avaient précédemment généré de 2 à 4 milliards de dollars de bénéfices annuels au cours de cycles de marché favorables. Le passage d'un profit substantiel à une perte massive représente une détérioration de 5 à 7 milliards de dollars de la performance financière annuelle
.Cette ampleur de perte obligerait les entreprises occidentales de produits chimiques de base à procéder à des restructurations d'urgence, notamment en fermant des capacités, en réduisant leurs effectifs et en vendant des actifs. La poursuite des activités de Sinopec malgré les pertes montre comment la propriété de l'État modifie les réponses comportementales aux conditions du marché
.Principaux facteurs de l'effondrement financier
Plusieurs facteurs interconnectés se sont combinés pour entraîner des pertes sans précédent pour Sinopec, chacun reflétant des problèmes plus généraux sur les marchés chimiques chinois
.Surcapacité dans toutes les gammes de produits :
la Chine a ajouté des millions de tonnes de capacité de polyéthylène et de polypropylène entre 2023 et 2025, tandis que la croissance de la demande intérieure a ralenti tandis que la croissance de la demande intérieure a ralenti charbon en oléfines et des usines de méthanol en oléfines exploitées par d'autres entreprises publiques ont créé une offre largement supérieure à la consommation craquelins intégrés aux raffineries ont maintenu leur production pour maintenir les raffineries en activité même lorsque l'économie chimique était
négative Faiblesse de la demande dans des secteurs clés : réel
l'effondrement de la construction immobilière a éliminé une source majeure de demande de polymères, de produits chimiques et de matériaux
Ralentissement de la production automobile diminution de la demande de plastiques techniques et de produits chimiques intermédiaires
Faiblesse de l'industrie manufacturière alors que la demande mondiale de produits chinois a modéré
La prudence en matière de dépenses de consommation affecte les marchés de l'emballage et des biens de consommation
Compression des marges due aux coûts des matières premières : les cours du pétrole brut et les coûts
du naphta sont restés élevés par rapport aux prix des
produits
Capacité limitée à répercuter les coûts des matières premières lorsque les marchés de produits étaient surapprovisionnés
Les
opérations intégrées de raffinage et de chimie n'ont pas pu optimiser simultanément les deux activités
Dynamique concurrentielle :
producteurs de produits chimiques chinois privés prêts à opérer à des coûts décaissés en sous-cotant les prix Sinopec Importations en provenance du Moyen-Orient et des États-Unis de producteurs à base d'éthane fixant des plafonds de prix
mondiaux Absence de différenciation des produits dans les segments de produits de base
empêchant les primes
la dynamique des entreprises publiques qui prolonge les pertes
La réponse de Sinopec à la détérioration des conditions de marché diffère fondamentalement de celle des sociétés occidentales cotées en bourse en raison de son statut d'
entreprise publique.Les priorités opérationnelles des entreprises d'État incluent :
la préservation de l'emploi avant la maximisation des profits
Stabilité économique régionale où les fermetures d'installations dévasteraient les économies locales dépendantes de l'industrie chimique
Maintien stratégique des capacités considérant la capacité de production de produits chimiques comme un atout de sécurité nationale
Considérations politiques pour lesquelles les décisions de gestion nécessitent l'approbation du gouvernement et s'alignent sur objectifs politiques plus larges
Ces priorités signifient que Sinopec maintient sa capacité d'exploitation malgré des pertes importantes au lieu de réduire sa production pour réduire l'offre et soutenir les prix. L'entreprise peut subir des pertes en :
Accès à des prêts bancaires gérés par l'État à des conditions favorables, quelle que soit leur rentabilité, subventions gouvernementales, à
la fois directes et indirectes, opérations de soutien
, subventions croisées provenant d'activités de raffinage rentables et d'activités en amont
, capital patient provenant d'actionnaires publics n'exigeant pas de rendements à court terme
Cette capacité à fonctionner malgré des pertes prolongées crée des distorsions concurrentielles sur les marchés mondiaux. Sinopec exporte des produits dont le prix est inférieur à ses coûts de production totaux, ce qui exerce une pression sur ses concurrents internationaux et empêche
le rééquilibrage du marché.Ce que cela indique à propos de l'industrie chimique chinoise Les
pertes de Sinopec, bien qu'extrêmes, reflètent des problèmes plus généraux auxquels sont confrontés les producteurs de produits chimiques chinois dans toutes les structures de propriété
.Les défis à l'échelle du secteur sont notamment les suivants :
unesurcapacité généralisée, caractérisée par une capacité installée totale supérieure à la demande de 20 % à 40 % dans de nombreux segments de produits
tarification inférieure aux coûts décaissés, les producteurs se faisant concurrence pour le volume au lieu d'accepter des
discipline en matière de déploiement du capital ; rupture de la discipline en matière de déploiement du capital lorsque les investissements se poursuivent malgré de faibles rendements
plus tôt
D'autres grands producteurs chinois, dont PetroChina, la CNOOC et de grandes entreprises privées, sont confrontés à des pressions similaires sur les marges, bien que la plupart évitent des pertes de l'ampleur de Sinopec en raison de différents mix d'activités ou d'une efficacité opérationnelle différents
.Les tensions financières collectives indiquent que l'industrie chimique chinoise est entrée dans une phase d'ajustement qui pourrait s'étendre sur plusieurs années avant que l'équilibre entre l'offre et la demande ne rétablisse une économie saine.
Implications pour les marchés d'exportation
Sinopec et d'autres producteurs chinois opérant à perte recherchent le volume là où ils sont disponibles, augmentant ainsi leurs activités d'exportation qui font pression sur les prix mondiaux
. Ladynamique des marchés d'exportation comprend :
Desprix agressifs pour le polyéthylène, le polypropylène et d'autres produits de base sur les marchés de l'Asie du Sud-Est, du Moyen-Orient et de l'Europe
Perturbation ponctuelle du marché lorsque les cargaisons chinoises sont sous-cotées par les fournisseurs établis sur le plan des compromis entre le prix
et la qualité des services, les acheteurs focalisés sur les prix s'approvisionnant en matières chinoises acceptant un approvisionnement potentiellement moins fiable Enquêtes sur les recours commerciaux en tant que
producteurs nationaux les pays déposent des plaintes contre le dumping et le subventionnement
Les équipes d'approvisionnement qui s'approvisionnent sur les marchés mondiaux bénéficient de la disponibilité des exportations chinoises grâce à des prix plus bas et à une offre abondante. Cependant, les acheteurs doivent également évaluer :
la durabilité des prix pouvant refléter une production inférieure aux coûts Fiabilité de
l'approvisionnement provenant de fournisseurs en difficulté financière Constance
de la qualité en période de tensions opérationnelles
Risques géopolitiques et de politique commerciale affectant les importations chinoises
Comment sont affectés les concurrents occidentaux
Lespertes de Sinopec et la situation générale de surcapacité chinoise constituent des défis importants pour les producteurs de produits chimiques occidentaux qui sont en concurrence sur les marchés mondiaux
des matières premières.Les impacts concurrentiels incluent :
lapression sur les marges alors que les exportations chinoises fixent des prix de référence mondiaux inférieurs aux coûts de production occidentaux
Le déplacement du volume lorsque les clients traditionnels réorientent leurs achats vers des sources chinoises moins chères L'incertitude des
investissements alors que les entreprises occidentales remettent en question la justification des extensions de capacité lorsque l'offre chinoise inonde les marchés
Réévaluation stratégique des positions des produits chimiques de base par rapport à la spécialisation dans les produits différenciés
les producteurs européens tels que BASF, INEOS et d'autres sont confrontés à une pression particulièrement forte en raison des coûts énergétiques élevés et des avantages limités en matière de matières premières par rapport à leurs concurrents américains basés sur l'éthane et sur ceux basés sur le charbon
chinois.Certains producteurs occidentaux ont réagi en :
Se concentrant sur les produits chimiques spécialisés et les matériaux performants pour lesquels la différenciation technique confère un pouvoir de fixation des prix
Investir dans la capacité de la côte américaine du Golfe à accéder aux avantages des matières premières à base d'éthane
Former des partenariats avec des entreprises chinoises pour accéder au marché tout en protégeant les technologies propriétaires
Lobbying pour des recours commerciaux contre les exportations chinoises subventionnées
Stabilité financière et risque de contrepartie
Les équipes d'approvisionnement doivent évaluer si les fournisseurs enregistrant des pertes massives présentent des risques de contrepartie alors que la propriété de l'État fournit un soutien financier implicite.Les considérations relatives aux risques incluent :
lesnégociations sur les conditions de paiement lorsque les fournisseurs en difficulté financière peuvent exiger des paiements plus rapides ou des lettres de crédit
La continuité de l'approvisionnement en cas de difficultés opérationnelles liées à la maintenance différée ou à la réduction des coûts
La cohérence de la qualité lorsque les entreprises réduisent les dépenses de contrôle qualité et de support technique
Exécution des contrats, y compris les déclarations potentielles de force majeure ou les demandes de renégociation
soutien de l'État de Sinopec rend une faillite pure et simple extrêmement improbable. Cependant, les perturbations opérationnelles, les changements de direction et les pivots stratégiques peuvent affecter des gammes de produits spécifiques ou des relations avec les clients
.Les acheteurs doivent surveiller plusieurs indicateurs :
notations de crédit et clauses financières, même pour les entités publiques
, disponibilité et tarification de l'assurance-crédit commerciale,
volonté du fournisseur de proposer des délais de paiement prolongés
, qualité du service client et réactivité du support technique, réactivité de la surcapacité, calendrier des surcapacités et
rééquilibrage du marché La surcapacité
chimique chinoise à l'origine des pertes de Sinopec persistera pendant des années avant que les forces du marché ou les interventions politiques n'atteignent leur plein potentiel. rééquilibrage
.Les voies de résolution potentielles incluent :
la croissance de la demande absorbant les capacités excédentaires à mesure que l'économie chinoise se rétablit potentiellement Fermeture des installations les plus coûteuses ou les plus anciennes si les pressions financières l'emportent sur la résistance politique Consolidation des entreprises plus fortes acquérant des concurrents plus faibles rationalisation de la capacité totale Croissance des exportations, recherche de marchés internationaux
déplacement lorsqu'une partie de la capacité est convertie à d'autres utilisations ou est bloquée en permanence
Chaque voie se heurte à des obstacles. La croissance de la demande demeure incertaine en raison des défis économiques structurels. Les fermetures de capacités vont à l'encontre des priorités en matière d'emploi et de développement régional. La consolidation se heurte à des obstacles réglementaires. La croissance des exportations crée des obstacles commerciaux.
Le scénario le plus réaliste implique une période prolongée de faible rentabilité et des pertes périodiques, car l'industrie fonctionne avec une capacité excédentaire persistante. Cela crée des conditions favorables durables pour les acheteurs, mais également des tensions financières pour les fournisseurs
.Ce que doivent faire les équipes d'approvisionnement
Les acheteurs de produits chimiques peuvent tirer parti de la surcapacité chinoise et des pertes de Sinopec tout en gérant les risques associés grâce
à plusieurs stratégies.Actions tactiques immédiates :
Tirer parti de la pression sur les prix lors des négociations avec tous les fournisseurs faisant référence aux prix d'exportation chinois comme alternative
Diversifier les fournisseurs, y compris en qualifiant les sources chinoises pour les produits de base dont la qualité et le service répondent aux exigences
Optimiser les conditions de paiement en utilisant la dynamique concurrentielle pour prolonger les délais de paiement ou réduire les exigences de paiement anticipé
Augmenter les achats au comptant par rapport aux achats à long terme contrats à terme lorsque la surcapacité rend les prix au comptant favorables
Positionnement stratégique :
renforcer les capacités d'approvisionnement chinoises, notamment en matière de qualification des fournisseurs, d'assurance qualité et d'expertise logistique
Portefeuille sectoriel séparant les produits de base adaptés à l'approvisionnement chinois le moins cher des matériaux spécialisés nécessitant des partenariats techniques
Surveiller la santé financière des fournisseurs chinois et occidentaux pour anticiper le potentiel perturbations
Élaborer des plans de scénarios pour différentes trajectoires d'évolution du marché, y compris une offre excédentaire continue par rapport à une rationalisation éventuelle
Priorités en matière de gestion des risques :
éviter une concentration excessive avec des fournisseurs uniques confrontés à des difficultés financières
Maintenir des alternatives qualifiées pour les matériaux critiques
Structurer des contrats avec des dispositions appropriées en matière de force majeure et de changement de contrôle
Construire des réserves d'inventaire pour les matériaux garantissant la continuité de l'approvisionnement des préoccupations existent
Variations du marché régional
L'impact de la surcapacité chinoise et des pertes de Sinopec varie considérablement d'une région du monde à
l'autre.Expérience des marchés asiatiques :
pression sur les prix la plus intense en raison de la proximité et des relations commerciales établies
La plus forte pénétration des importations chinoises dans les catégories de matières premières, de polymères et de produits chimiques
Déplacement des producteurs régionaux au Japon, en Corée et en Asie du Sud-Est manque de compétitivité des coûts Compromis
en matière de qualité et de service alors que les acheteurs équilibrent le prix par rapport à la fiabilité Les
marchés européens sont confrontés à :
Desvolumes d'importations importants malgré les coûts d'expédition et les obstacles commerciaux
Rationalisation de la capacité des producteurs nationaux alors que les usines à coûts élevés ferment
leurs portes Dépendance croissante à l'égard des importations pour les produits chimiques de base Débats politiques sur
le soutien de la production nationale par rapport à l'acceptation de la dépendance à l'égard des importations
Marchés nord-américains voir :
Limitation de la concurrence directe des importations chinoises en raison des coûts logistiques et des avantages américains en matière d'éthane Pression
indirecte par le biais du marché mondial repères de prix fixés par les exportations chinoises
Opportunités pour les producteurs américains d'exporter vers des marchés tiers en concurrence avec l'offre chinoise
Options de réponse politique gouvernementale
Les autorités gouvernementales chinoises reconnaissent les difficultés financières de l'industrie chimique mais sont confrontées à des choix politiques difficiles en ce qui concerne les approches d'intervention.
Les réponses politiques potentielles incluent :
les quotas de production ou la gestion de la production limitant la capacité pouvant fonctionner mandats de consolidation forçant les fusions entre les entreprises chimiques publiques La réduction des subventions la suppression des aides qui permettent la poursuite d'une exploitation non rentable L' application des normes environnementales La fermeture efficace des capacités marginales grâce aux coûts de conformité
- soutenir les ventes internationales pour absorber l'excédent de production
Chaque option crée des gagnants et des perdants parmi les parties prenantes. Les limites de production aident les producteurs mais peuvent augmenter les coûts pour les industries en aval. La consolidation crée du chômage et perturbe l'économie régionale. La réduction des subventions accélère les fermetures de capacités mais menace des pertes d'emplois politiquement sensibles.
L'approche la plus probable implique un ajustement progressif grâce à de multiples petites interventions plutôt qu'une restructuration spectaculaire. Cela prolonge la période de surcapacité tout en évitant les perturbations sociales et économiques qu'une rationalisation agressive des capacités créerait
.Refuge des produits chimiques spécialisés
Alors que les activités de produits chimiques de base de Sinopec enregistrent des pertes considérables, les segments des produits chimiques spécialisés caractérisés par une différenciation technique et des coûts de changement de clientèle conservent une meilleure rentabilité
.Secteurs spécialisés faisant preuve de résilience :
Polymères à hautes performances pour les applications électroniques, automobiles et industrielles
Additifs spécialisés, y compris les antioxydants, les retardateurs de flamme et les auxiliaires technologiques
Matériaux avancés pour les batteries, les semi-conducteurs et les énergies renouvelables
Intermédiaires pharmaceutiques destinés à la fabrication de principes actifs
Ces segments sont confrontés à une surcapacité moindre en raison des obstacles techniques à l'entrée, des délais de qualification des clients et des facteurs intellectuels protection des biens. Les producteurs chinois, dont Sinopec, mettent de plus en plus l'accent sur le développement de produits spécialisés pour échapper à la compression des marges sur les matières premières
.Pour les équipes d'approvisionnement, cela suggère que les fournisseurs chinois peuvent proposer des prix compétitifs et améliorer la qualité dans les segments spécialisés alors que les produits de base sont confrontés à une offre excédentaire persistante et à des difficultés financières.
Contexte historique et précédents
La surcapacité de l'industrie chimique chinoise reflète les situations antérieures dans les secteurs de l'acier, des panneaux solaires et d'autres secteurs où l'expansion des capacités soutenue par le gouvernement a perturbé le marché mondial
.Des tendances communes à tous les secteurs :
première vague d'investissements motivée par des projections optimistes de la demande et des incitations gouvernementales
Des ajouts de capacité dépassant largement la capacité d'absorption des marchés nationaux et d'exportation
Des périodes prolongées d'exportations à faible coût perturbent les marchés mondiaux
Conflits commerciaux et mesures correctives imposées par les pays importateurs
Une rationalisation des capacités éventuelle après des années de pertes et de pressions politiques
La surcapacité de l'industrie chimique pourrait s'avérer plus persistante que l'acier ou l'énergie solaire étant donné :
Une plus grande diversité de produits complexifie la consolidation à l'échelle du secteur
Importance stratégique de l'industrie chimique pour la fabrication en aval
La domination des entreprises d'État réduit la pression en faveur d'une rationalisation axée sur le marché
Intégration des matières premières au raffinage compliquant les fermetures de capacités chimiques isolées
Les équipes d'approvisionnement doivent s'attendre à une période prolongée des conditions de marché favorables similaires à celles observées dans d'autres secteurs en surcapacité
.À quoi pourrait ressembler la reprise
Si et quand les marchés chimiques chinois finissaient par se rééquilibrer, plusieurs scénarios pourraient émerger en fonction de la manière dont l'ajustement se produira
.Scénario optimiste :
la forte croissance de la demande résultant de la reprise économique absorbe la capacité en 3 à 5 ans
La rentabilité retrouve des niveaux sains soutenant les investissements dans la modernisation et la conformité environnementale
La consolidation du secteur crée des concurrents moins nombreux et plus forts avec une meilleure discipline
financière Les producteurs chinois deviennent compétitifs à l'échelle mondiale en termes de coûts et de qualité
Scénario pessimiste :
la faible croissance de la demande entraîne une surcapacité persistante jusqu'à la fin de la décennie
Des pertes continues entraînent des fermetures de capacités et des faillites d'entreprises, y compris des entités publiques La sécheresse des
investissements prive l'industrie de la modernisation et de la mise à niveau technologique
L'industrie chimique chinoise devient un fournisseur de matières premières axé en permanence sur les coûts, incapable de monter en gamme Le résultat le plus probable se situe entre ces extrêmes avec une amélioration progressive sur une période de 5 à
7 ans, la combinaison d'une croissance modérée de la demande et de certaines fermetures de capacités rétablissant lentement l'offre et la demande équilibre.
Les stratégies d'achat doivent conserver la flexibilité nécessaire pour s'adapter à mesure que la trajectoire réelle devient plus claire.
L'ensemble du cycle chimique mondial
Lespertes de Sinopec surviennent dans un contexte de ralentissement de l'industrie chimique mondiale qui touche les producteurs du monde entier, et pas
seulement la Chine.Les facteurs mondiaux incluent :
la faiblesse de la demande dans les principales économies et les secteurs d'utilisation finale
Surcapacité d'éthylène, de polyéthylène et d'autres matières premières en provenance des expansions aux États-Unis, au Moyen-Orient et en Chine La compression des
marges affecte la rentabilité même pour les producteurs efficaces
Déstockage dû à la réduction des stocks due à l'ère de la COVID-19 Cependant, la situation de la Chine est plus grave
et probablement plus ralentissement conjoncturel prolongé
par rapport à la conjoncture mondiale dû à une surcapacité structurelle créée par des investissements dictés par les politiques plutôt que par des décisions purement commerciales.Les entreprises chimiques occidentales pourraient voir leur rentabilité se redresser d'ici 2 à 3 ans à mesure que les facteurs conjoncturels s'amélioreront. Les entreprises publiques chinoises sont confrontées à une période d'ajustement plus longue, nécessitant soit des changements politiques radicaux, soit une période prolongée de tensions financières
. Pointsstratégiques à retenir pour les acheteurs de produits chimiques
Laperte de 2,8 milliards de dollars de Sinopec fournit des informations précieuses aux équipes d'approvisionnement qui gèrent les
portefeuilles de produits chimiques de base.Principales conclusions stratégiques :
la surcapacité chinoise est structurelle et non cyclique, ce qui prolonge l'effet de levier des acheteurs pendant des années propriété de l'État permet aux fournisseurs de faire face à des pertes Les entreprises occidentales ne pourraient pas supporter disponibilité des exportations en provenance de Chine persistera même dans un contexte de tensions financières intérieures malgré les tensions financières intérieures Des compromis en matière de qualité et de fiabilité existent lorsqu'on s'approvisionne auprès de fournisseurs en difficulté financière
que les matières premières, même en Chine
Les acheteurs doivent aborder cet environnement avec une perspective équilibrée. La surcapacité crée des opportunités de réduction des coûts et de conditions commerciales favorables. Cependant, elle introduit également des risques liés à la stabilité financière des fournisseurs, à la cohérence de la qualité et à d'éventuelles interventions en matière de politique commerciale.
Les stratégies d'approvisionnement les plus efficaces permettront de générer de la valeur à court terme tout en renforçant la flexibilité nécessaire pour s'adapter à mesure que les conditions du marché évolueront vers un rééquilibrage.
Prêt à vous approvisionner en polypropylène auprès de fournisseurs mondiaux vérifiés ? Découvrez les offres concurrentielles sur notre plateforme dès aujourd'hui.
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6