Présentation
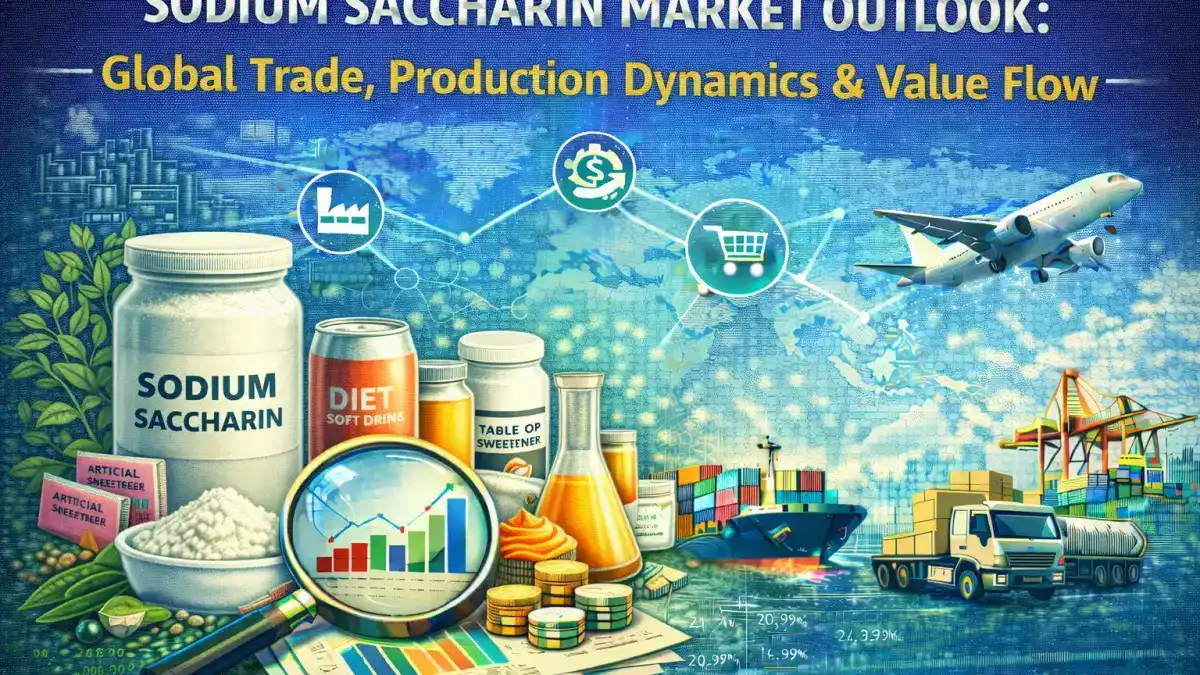
Le marché de la chaîne d'approvisionnement de la saccharine sodique en 2026 reste un pilier essentiel de l'industrie mondiale des édulcorants à faible teneur en calories, façonné par l'évolution de la demande des consommateurs pour les substituts du sucre et le besoin industriel d'ingrédients de formulation rentables. En tant qu'édulcorant artificiel zéro calorie utilisé dans les applications alimentaires, les boissons, les produits pharmaceutiques et les soins bucco-dentaires, la saccharine sodique continue d'ancrer les stratégies de réduction du sucre sur le marché de masse dans le monde entier. La demande mondiale de saccharine devrait maintenir une croissance soutenue grâce à des tendances de consommation soucieuses de la santé et à la prévalence du diabète, renforçant ainsi sa pertinence dans les systèmes de fabrication alimentaire à grande échelle
.Du point de vue de la chaîne d'approvisionnement, l'industrie se caractérise par une base de production hautement centralisée, des stratégies d'approvisionnement sensibles aux coûts et des itinéraires commerciaux internationaux de plus en plus complexes. En 2026, la résilience de la chaîne d'approvisionnement ne concerne pas seulement le volume de production, mais également la stabilité des matières premières, la conformité réglementaire et l'efficacité logistique sur plusieurs continents.
Concentration de la production et pôles de fabrication en 2026
La production de saccharine sodique reste fortement concentrée en Asie, en particulier en Chine, qui domine la production mondiale en raison d'écosystèmes chimiques verticalement intégrés et de l'accès à des matières premières essentielles telles que le toluène et l'acide chlorosulfonique. Les estimations de l'industrie indiquent que la Chine représente plus de 65 % de la capacité de production mondiale, bénéficiant de gains d'échelle et de pôles chimiques orientés vers l'exportation
.Cette concentration géographique crée une structure d'approvisionnement très asymétrique dans laquelle un nombre limité de producteurs influence les prix et la disponibilité mondiaux. L'Inde, tout en élargissant sa base de fabrication de produits chimiques, continue de dépendre de produits intermédiaires importés, ce qui fragmente sa chaîne d'approvisionnement et la rend plus sensible aux fluctuations du fret et des devises. En conséquence, 2026 se caractérise par une dépendance stratégique à l'égard des corridors de production de l'Asie de l'Est, en particulier pour les achats en vrac par les fabricants mondiaux de produits alimentaires et de boissons.
Volatilité des matières premières et transmission des coûts entre les chaînes de valeur
L'un des risques les plus déterminants de la chaîne d'approvisionnement en 2026 est la volatilité des matières premières telles que l'acide anthranilique, l'anhydride phtalique et le toluène. Ces intrants sont étroitement liés aux dérivés du pétrole brut, ce qui signifie que les fluctuations des prix mondiaux de l'énergie ont un impact direct sur les coûts de production de la saccharine
.Lorsque les prix des produits chimiques augmentent en amont, les fabricants répercutent souvent l'augmentation des coûts en aval sur les entreprises pharmaceutiques et de boissons, ce qui réduit les marges tout au long de la chaîne de valeur. À l'inverse, les conditions d'offre excédentaire sur les marchés pétrochimiques peuvent stabiliser temporairement le prix de la saccharine, bien que ces périodes soient généralement de courte durée. Ce comportement cyclique des coûts renforce l'importance des contrats d'approvisionnement à long terme et des stratégies de diversification des fournisseurs pour les acheteurs multinationaux
.Flux commerciaux, pressions réglementaires et dynamique de la demande régionale
Lecommerce mondial de la saccharine sodique est façonné par de forts flux d'exportation de l'Asie vers l'Amérique du Nord, l'Europe et les marchés émergents d'Afrique et d'Amérique latine. L'Asie-Pacifique reste à la fois la plus grande région productrice et consommatrice, en raison de l'urbanisation rapide et de l'expansion des industries alimentaires transformées.
Cependant, les cadres réglementaires ont une influence significative sur la dynamique commerciale. L'Europe applique des limites d'utilisation et des exigences d'étiquetage strictes en vertu des autorités de sécurité alimentaire, tandis que l'Amérique du Nord donne la priorité aux importations de produits pharmaceutiques de haute pureté. Ces différences réglementaires obligent les fournisseurs à maintenir des normes de production à plusieurs niveaux, ce qui accroît la complexité des chaînes d'approvisionnement mondiales
.Dans le même temps, la demande continue de croître en raison de la sensibilisation croissante à la santé mondiale et de l'expansion des portefeuilles de produits sans sucre. Cette double pression de réglementation et de demande remodèle les réseaux logistiques vers des modèles d'approvisionnement plus conformes, traçables et garantissant la qualité
.Risque lié à la chaîne d'approvisionnement, optimisation de la logistique et évolution de la structure du marché
En 2026, les chaînes d'approvisionnement en saccharine sodique sont de plus en plus influencées par les risques géopolitiques, la volatilité du fret et les pressions liées à la conformité environnementale. Les économies tributaires des exportations sont confrontées à des perturbations périodiques en raison de problèmes d'expédition, tandis que des réglementations environnementales plus strictes dans les régions productrices de produits chimiques
limitent parfois les niveaux de production.Pour atténuer ces risques, les fabricants investissent dans des systèmes de chaîne d'approvisionnement intégrés, notamment une intégration en amont dans les matières premières et une intégration en amont dans les réseaux de distribution. Les systèmes de suivi numérique et la planification logistique prédictive gagnent également du terrain, permettant une gestion des stocks plus réactive sur les marchés mondiaux.
Le secteur est en train de passer progressivement de chaînes d'approvisionnement axées sur les coûts à des cadres axés sur la résilience, où la fiabilité et la conformité réglementaire deviennent aussi importantes que la compétitivité des prix.
Conclusion : Perspectives stratégiques et rôle de Tradeasia International
À l'avenir, le marché de la chaîne d'approvisionnement de la saccharine sodique devrait rester structurellement concentré tout en étant plus sophistiqué sur le plan opérationnel. La croissance de la consommation de produits sans sucre, combinée au renforcement de la réglementation alimentaire, continuera de renforcer la stabilité de la demande, tandis que les défis liés à l'offre conserveront une importance stratégique pour les distributeurs de produits chimiques intégrés
.Dans cet environnement en évolution, les acheteurs mondiaux recherchent de plus en plus des partenaires capables d'assurer la continuité, l'assurance qualité et l'efficacité de la logistique transfrontalière. Des entreprises comme Tradeasia International se positionnent comme des acteurs clés de cet écosystème, en proposant des solutions d'approvisionnement de bout en bout, un accès à l'approvisionnement diversifié et des réseaux de distribution rationalisés sur plusieurs chaînes de valeur chimiques. Leur rôle dans la mise en relation des producteurs et des utilisateurs finaux devient particulièrement pertinent alors que les chaînes d'approvisionnement exigent une transparence et une résilience accrues en 2026 et au-delà
.Sources
- https://www.imarcgroup.com/sodium-saccharin-manufacturing-plant-project-report
- https://www.grandviewresearch.com/industry-analysis/saccharin-market-report