La crise d'Ormuz et la montée en puissance de Yamal Avec la crise d'Ormuz
de 2025‑2026 qui a restreint les flux de GNL du Golfe, les acheteurs européens se sont tournés vers l'Arctique russe. Les importations de Yamal LNG au premier semestre 2026 ont atteint le montant sans précédent de 3 milliards de livres sterling, ce qui constitue une nette victoire indirecte pour la Russie. Bien que les sensibilités politiques restent élevées, l'effet immédiat a été une augmentation de l'utilisation des capacités de regazéification dans les bassins de la mer du Nord et de la Baltique
.Capacité de regazéification : un goulot d'étranglement et une opportunité
Lesterminaux méthaniers européens fonctionnent presque à pleine charge à l'arrivée des cargaisons russes. Cette concurrence pour les créneaux de regazéification oblige les fournisseurs traditionnels du Golfe à payer des primes au comptant plus élevées, ce qui augmente indirectement les coûts des matières premières pour tous les utilisateurs en aval. Cependant, la disponibilité accrue de gaz stabilise également les prix à court terme pour les producteurs d'ammoniac et de méthanol, qui utilisent le gaz comme
matière première principale.Implications pour le secteur chimique
La sensibilité de l'industrie chimique aux coûts des intrants énergétiques est bien documentée. En 2026, les tendances suivantes sont apparues :
Production d'ammoniac : des usines aux Pays-Bas et en Belgique ont enregistré une baisse de 12 % du coût du gaz par tonne de NH3, améliorant ainsi les prévisions de marges
. Production de méthanol : les installations allemandes ont enregistré une réduction de 9 % de leurs dépenses en matières premières, renforçant ainsi leur compétitivité par rapport aux producteurs américains liés au Golfe.
Matières premières pétrochimiques : Les procédés liés au naphta, dont les marges étaient déjà limitées, ont légèrement bénéficié de la baisse des prix du gaz, mais ont connu une hausse limitée en raison des coûts d'investissement plus élevés liés au changement de type de matières premières.
Primes au comptant pour le GNL et dynamique concurrentielle
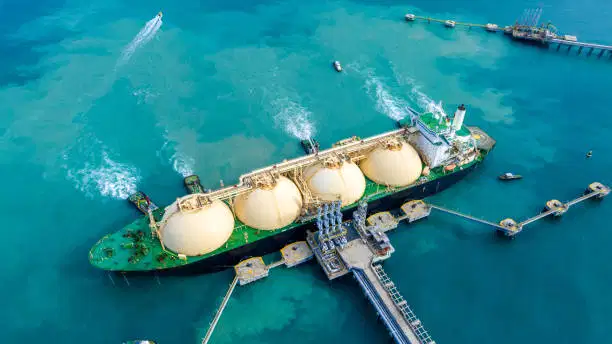
Malgré la baisse globale du prix du gaz, les primes au comptant pour le GNL sont restées élevées, dépassant en moyenne de 18 % les taux du Golfe américain au deuxième trimestre 2026. Cette prime a érodé tout l'avantage offert par Yamal LNG, maintenant les producteurs européens d'ammoniac et de méthanol toujours dans une position désavantageuse par rapport à leurs homologues américains
.Une vulnérabilité structurelle révélée
L'épisode de Yamal a révélé une dépendance accrue à l'égard des approvisionnements extérieurs en gaz. Les principales observations sont les suivantes :
L'interdépendance de la chaîne d'approvisionnement : de nombreux fournisseurs de produits chimiques européens s'approvisionnent en gaz auprès d'usines de regas liées à Yamal, créant ainsi une
exposition cachée pour les utilisateurs finaux. Risque de sanctions : tout en évitant les achats directs de gaz russe, l'utilisation indirecte des importations russes via des terminaux européens introduit un niveau de conformité réglementaire.
Contraintes de capacité : les terminaux de regazéification sont limités ; les changements géopolitiques futurs pourraient restreindre davantage l'accès, ce qui aurait une incidence sur la disponibilité des matières premières.
Ajustements de la stratégie
d'approvisionnement Pour les équipes chargées des achats, les actions suivantes sont recommandées :
Réaliser un audit de la chaîne d'approvisionnement afin d'identifier les fournisseurs utilisant du gaz lié à
Yamal. Intégrez une matrice des risques liés aux sanctions lors de l'évaluation des contrats futurs.
Explorez des stratégies à double matière première (par exemple, gaz + naphta) pour vous protéger contre la volatilité du gaz.
Négociez des contrats de gaz à prix fixe dans la mesure du possible pour obtenir des tarifs plus bas avant que les primes n'augmentent.
Perspectives pour l'avenir : perspectives pour 2027
Àmesure que le marché se stabilise, les fabricants de produits chimiques européens pourraient constater
unenormalisation progressive des primes au comptant pour le GNL à mesure que les approvisionnements du Golfe
reprennent. Investissements accrus dans le stockage régional de gaz afin de parer aux perturbations futures.
Adoption accélérée d'alternatives aux gaz renouvelables (e-méthane) afin de réduire la dépendance à l'égard du GNL importé.
Les importations records de Yamal LNG en 2026 ont constitué une bouée de sauvetage temporaire pour les producteurs européens d'ammoniac et de méthanol, mais ont également mis en évidence la vulnérabilité du secteur aux chocs d'approvisionnement externes. L'approvisionnement stratégique et la gestion des risques seront essentiels pour naviguer dans ce paysage en évolution.