
Analyses connexes
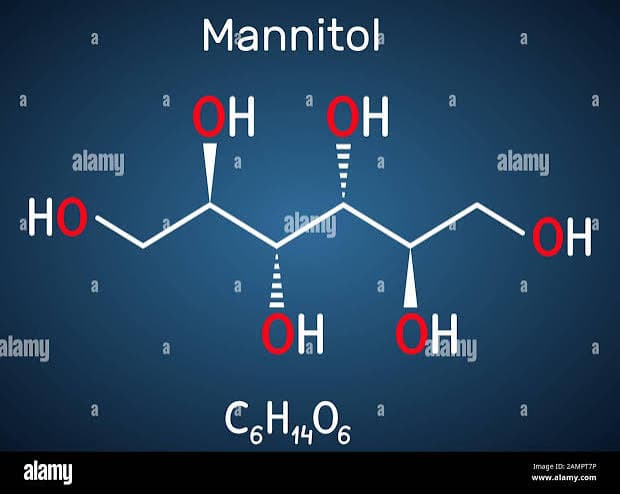
Le mannitol et le sorbitol à l'ère du GLP-1 : l'évolution structurelle de la demande dans la catégorie des alcools sucrés
L'expansion rapide des thérapies amaigrissantes au GLP-1 crée une pression de demande inattendue sur les marchés de l'alcool sucré. Le mannitol et le sorbitol bénéficient des tendances mondiales en matière de reformulation à teneur réduite en calories, ce qui fait de juillet une période d'approvisionnement importante avant que le resserrement structurel de la demande ne devienne visible plus tard en 2026.
Analyse du marché de la soude caustique et du carbonate de sodium : tendances des prix au premier semestre 2026 et perspectives pour le deuxième semestre
Les marchés de la soude caustique et du carbonate de sodium ont clôturé le premier semestre 2026 dans des conditions plus stables par rapport à plusieurs segments chimiques touchés par la crise. Les acheteurs peuvent utiliser les tendances actuelles comme point de référence pour la planification des achats au second semestre et l'évaluation des coûts.
Progrès des récoltes de l'USDA : données sur la pollinisation de la semaine 26 et perspectives relatives aux ingrédients féculents H2
Rapport hebdomadaire sur l'état d'avancement des récoltes de l'USDA couvrant la période critique de pollinisation pour la récolte de maïs américaine de 2026
China Chemical Watch : retour de la concurrence dans les pays du Golfe — Réponse de Pékin en matière de politique industrielle
La Chine est devenue le principal fournisseur mondial lors de la crise d'Ormuz, comblant ainsi les déficits d'approvisionnement mondiaux en produits chimiques de base et spécialisés. Alors que les exportations du Golfe se redressent au second semestre 2026, Pékin renforce la fabrication nationale de produits chimiques tandis que les acheteurs internationaux optent pour des stratégies d'approvisionnement multiorigines équilibrées.
Chaîne d'approvisionnement du sucralose au second semestre 2026 : la Chine est en tête, les contrats s'adaptent
Au second semestre 2026, la production chinoise de sucralose reste robuste tandis que les coûts de transport diminuent, donnant aux acheteurs un avantage stratégique. Les entreprises peuvent tirer parti de ces tendances pour négocier des contrats plus favorables et garantir un approvisionnement à long terme en édulcorants alimentaires.
Amidon de maïs et glucose : données de l'USDA sur l'état des cultures et trajectoire des coûts des ingrédients alimentaires au second semestre 2026
Les rapports de l'USDA sur l'état des cultures fournissent les premiers indicateurs significatifs pour la fixation des prix des ingrédients alimentaires au second semestre. Alors que la situation du maïs aux États-Unis se rapproche des niveaux tendanciels historiques et que les coûts de transport commencent à baisser, les perspectives pour l'amidon, le glucose et les ingrédients dérivés semblent plus stables que ce à quoi s'attendaient de nombreux acheteurs plus tôt cette année.
Ne manquez pas nos mises à jour ! Abonnez-vous à notre newsletter maintenant
Nous nous engageons à protéger votre vie privée. Tradeasia utilise les informations que vous fournissez pour vous contacter au sujet de contenus, produits et services pertinents. Pour plus d’informations, consultez notre politique de confidentialité.