Présentation
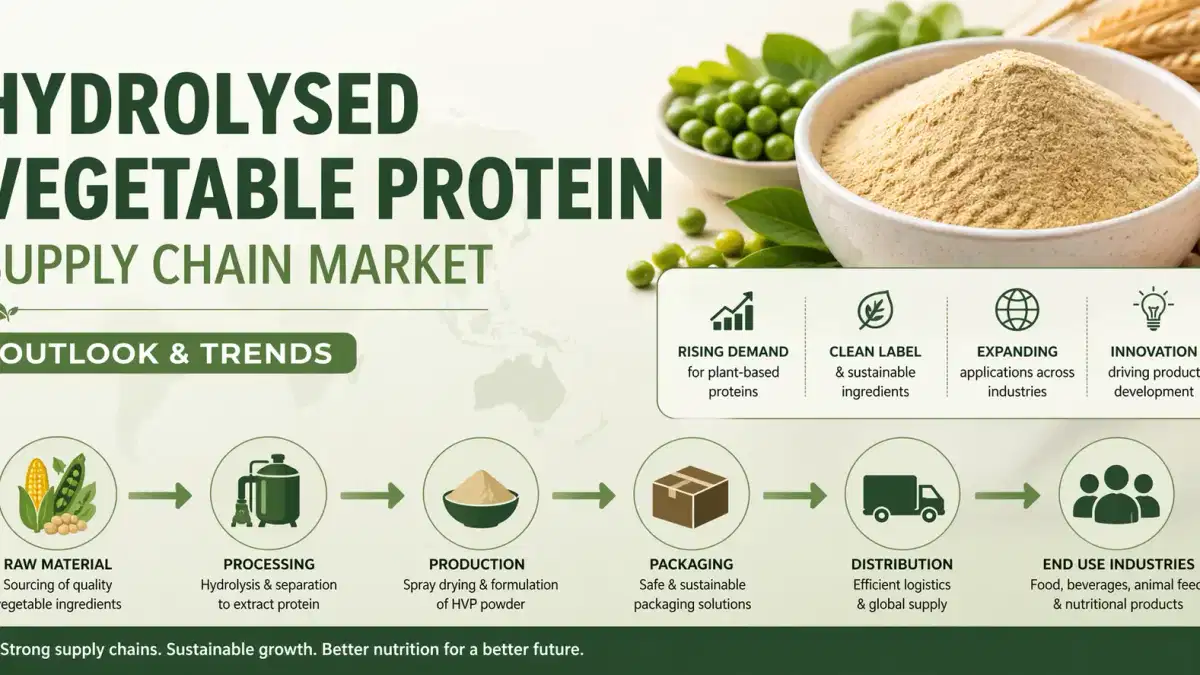
En 2026, la chaîne d'approvisionnement en protéines végétales hydrolysées (HVP) connaît une transformation structurelle, en raison de la demande croissante de systèmes d'arômes à base de plantes et de la complexité croissante de la fabrication alimentaire mondiale. Largement utilisé comme activateur d'umami rentable dans les aliments transformés, le HVP est devenu un ingrédient stratégique pour les entreprises alimentaires multinationales en quête de cohérence et d'évolutivité. Alors que le marché mondial approche près de 1,9 milliard de dollars américains en 2026 et qu'une croissance régulière est prévue, l'optimisation de la chaîne d'approvisionnement est devenue un facteur concurrentiel central.
Approvisionnement en matières premières et intégration agricole
En amont, la chaîne d'approvisionnement en HVP commence par des cultures riches en protéines telles que le soja, le blé, le maïs et les pois. En 2026, les fabricants s'intègrent de plus en plus verticalement aux installations de transformation des oléagineux afin de garantir une disponibilité constante des matières premières. Cette intégration réduit l'exposition à la volatilité des prix agricoles tout en améliorant la traçabilité tout au long de la chaîne d'approvisionnement.
L'Asie-Pacifique reste le principal centre d'approvisionnement et de production, représentant environ un tiers de la consommation mondiale en raison de sa solide base agricole et de l'expansion de son secteur de la transformation des aliments. Cette concentration régionale permet aux fournisseurs de bénéficier d'économies d'échelle, tout en introduisant des risques géopolitiques et logistiques que les acheteurs internationaux doivent gérer activement.
Stratégies d'approvisionnement axées sur les contrats
Lesachats sur le marché du HVP sont passés des achats au comptant à des accords contractuels à long terme. Les grands fabricants de produits alimentaires accordent désormais la priorité à la stabilité de l'approvisionnement et à la cohérence des spécifications par rapport aux avantages financiers à court terme. Les contrats couvrant des dizaines de milliers de tonnes métriques par an sont devenus la norme, en particulier pour les producteurs d'assaisonnements et de plats cuisinés
.Cette transition reflète une tendance plus générale du secteur vers un « approvisionnement axé sur les spécifications », dans le cadre duquel les performances des ingrédients, telles que la consistance des arômes et la conformité aux allergènes, sont étroitement contrôlées. En conséquence, les relations avec les fournisseurs deviennent de plus en plus stratégiques, impliquant souvent des accords de co-développement et une planification intégrée des cycles de production
.Optimisation de la logistique et pôles de production régionaux
L'efficacité de la chaîne d'approvisionnement intermédiaire est de plus en plus définie par l'intégration logistique et la proximité des installations de transformation. Les entreprises investissent dans des usines d'hydrolyse situées à proximité des sources de matières premières afin de minimiser les coûts de transport et les délais de livraison
.Dans le même temps, les pôles de production régionaux évoluent pour répondre aux besoins différenciés du marché. Alors que l'Asie se concentre sur la production à haut volume, l'Europe et l'Amérique du Nord se spécialisent dans les variantes haut de gamme hydrolysées par voie enzymatique, adaptées aux applications « clean
label » et de haute pureté.Cette chaîne d'approvisionnement à double structure, axée sur les volumes en Asie et axée sur la valeur sur les marchés occidentaux, permet aux fabricants mondiaux de trouver un équilibre entre la rentabilité et l'innovation en matière de produits.
Pressions réglementaires et normalisation de la qualité
La réglementation joue un rôle décisif dans le façonnement de la chaîne d'approvisionnement en aval. Les inquiétudes suscitées par les contaminants tels que le 3-MCDP et la promotion de formulations sans OGM et à faible teneur en sodium obligent les fabricants à adopter des contrôles de qualité plus stricts et à
investir dans des technologies de transformation avancées.En outre, la transparence de l'étiquetage et la gestion des allergènes sont devenues des critères d'achat essentiels. Les acheteurs exigent de plus en plus une documentation et une traçabilité complètes, ce qui renforce le besoin de systèmes de chaîne d'approvisionnement numériques et de modèles d'approvisionnement axés sur la conformité. Cette évolution transforme le HVP d'un ingrédient de base en un intrant hautement spécifié et réglementé au sein des systèmes alimentaires mondiaux
.Conclusion
La chaîne d'approvisionnement en protéines végétales hydrolysées en 2026 n'est plus un simple flux linéaire de matières premières vers les produits finis. Il s'agit plutôt d'un écosystème sophistiqué, piloté par des contrats, façonné par l'intégration agricole, l'optimisation de la logistique et la conformité réglementaire. Alors que la demande d'aliments d'origine végétale et propres continue de croître, les entreprises capables de garantir un approvisionnement fiable tout en maintenant une qualité constante définiront la prochaine phase de leur leadership sur le
marché.Dans ce paysage en pleine évolution, les distributeurs mondiaux tels que Tradeasia International se positionnent comme des partenaires stratégiques, comblant les lacunes en matière d'approvisionnement et proposant des solutions d'approvisionnement transfrontalières efficaces. Avec de solides réseaux en Asie, en Europe et au Moyen-Orient, Tradeasia aide les fabricants à gérer l'approvisionnement en matières premières, la coordination logistique et les exigences de conformité, offrant ainsi une voie fiable pour évoluer sur le
marché concurrentiel du HVP.Sources
- https://www.accessnewswire.com/newsroom/en/business-and-professional-services/hydrolyzed-vegetable-protein-market-to-reach-usd-3.1-billion-by-1136654
- https://www.chemtradeasia.com/market-insights/hydrolysed-vegetable-protein-feedstock-supply-chain-market