
Analyses connexes
Les grandes tendances de l'industrie chimique pour le second semestre 2026 : ce que confirme l'analyse publiée
Malgré des méthodologies différentes, les principales publications du secteur convergent sur plusieurs thèmes communs pour le second semestre 2026. Qu'il s'agisse de l'intelligence artificielle ou de l'innovation pharmaceutique, de la restructuration géopolitique de la chaîne d'approvisionnement ou de la complexité de la réglementation, ces tendances structurelles remodèlent l'industrie chimique mondiale au-delà des cycles de matières premières à court terme.
L'antidumping de l'UE et le compromis en matière de durabilité : coûts élevés et faibles émissions de carbone
Les remèdes commerciaux et les objectifs de durabilité n'évoluent pas toujours dans la même direction. Cet article explore la manière dont les mesures antidumping sur le LLDPE peuvent influencer les émissions de production, les émissions liées au transport et les décisions d'approvisionnement dans une perspective de cycle de vie.
Marché des adhésifs 2026 : double hausse de la demande provenant du secteur immobilier américain et des infrastructures du Golfe
Le secteur des adhésifs et des produits d'étanchéité devrait connaître un second semestre 2026 robuste, grâce à la reprise de l'immobilier résidentiel aux États-Unis et à la reprise des projets d'infrastructure dans le Golfe. L'approvisionnement étant toujours restreint, en particulier le MDI, les monomères acryliques et les résines époxy, les équipes d'approvisionnement doivent agir rapidement pour sécuriser les matériaux et atténuer la volatilité des prix.
Résumé du renseignement sur les produits chimiques spécialisés : semaine du 29 juin 2026
Les points forts du marché des produits chimiques de spécialité de cette semaine incluent l'augmentation des risques d'expédition, la reprise des activités d'approvisionnement des pays du CCG, l'évolution de la dynamique des prix du LABSA et du MDI et l'urgence croissante de la mise en conformité avec l'EUDR pour les ingrédients dérivés de palme.
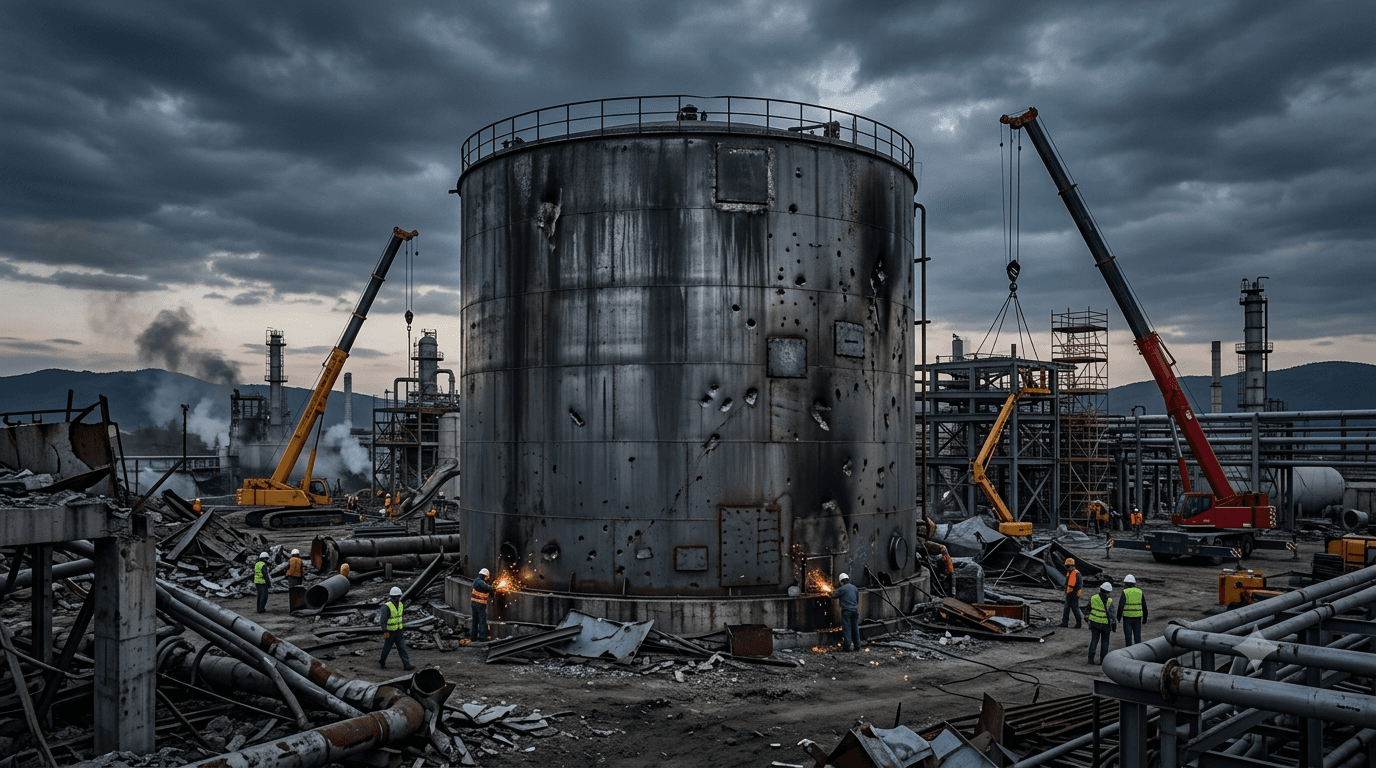
Le secteur pétrochimique iranien après la guerre d'Ormuz : les marchés mondiaux du méthanol et des engrais font face à un déficit d'approvisionnement pluriannuel
L'industrie pétrochimique iranienne est devenue la principale victime industrielle de la guerre d'Ormuz, les principaux centres de production ayant apparemment subi des dommages catastrophiques. Le déficit d'approvisionnement qui en résulte redéfinit les marchés du méthanol, des engrais et des polymères tout en créant l'une des plus grandes opportunités de reconstruction du secteur chimique mondial.
Matières premières renouvelables : huiles végétales et produits pétrochimiques
Une part croissante de la production chimique, en particulier dans les tensioactifs, les lubrifiants et certains polymères.
Ne manquez pas nos mises à jour ! Abonnez-vous à notre newsletter maintenant
Nous nous engageons à protéger votre vie privée. Tradeasia utilise les informations que vous fournissez pour vous contacter au sujet de contenus, produits et services pertinents. Pour plus d’informations, consultez notre politique de confidentialité.